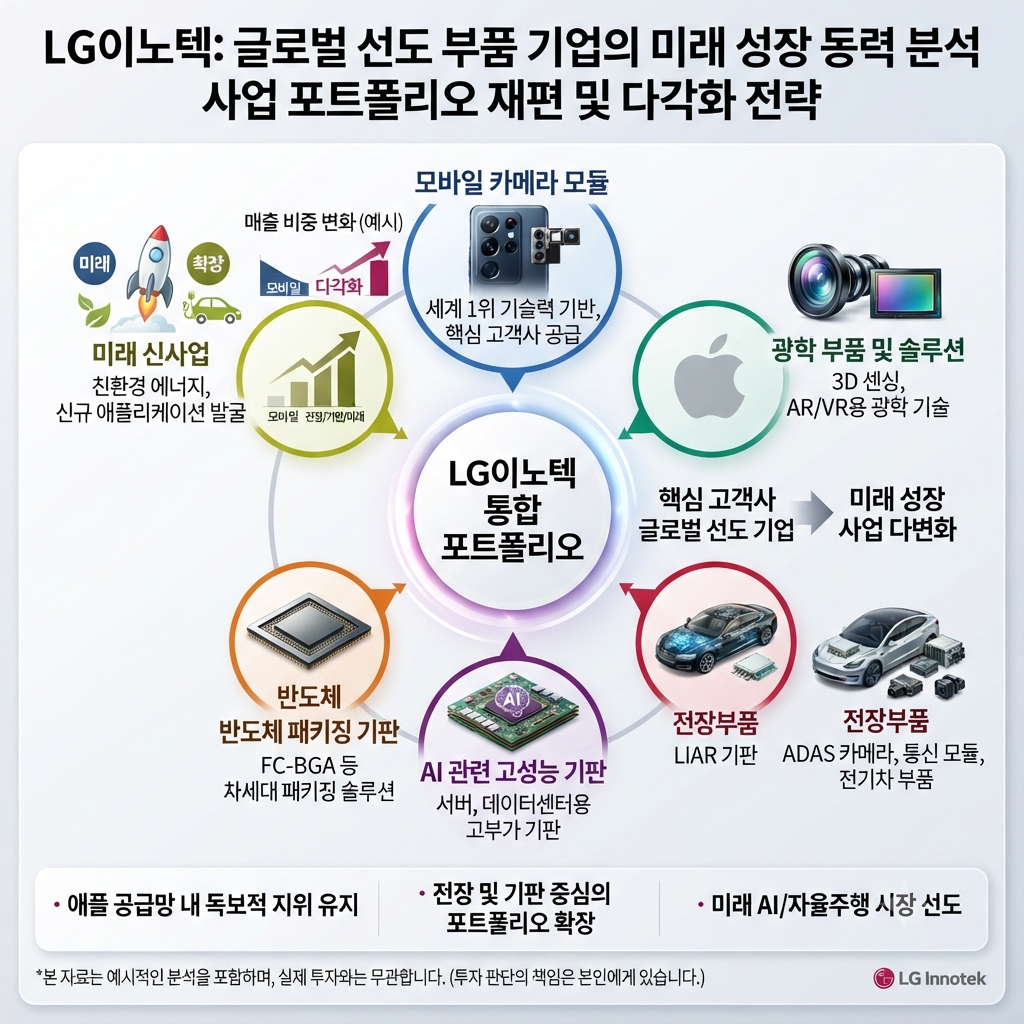
최근 증시에서 다시 관심을 받고 있는 종목 가운데 하나가 LG이노텍입니다.
LG이노텍은 여전히 애플 공급망과 카메라 모듈 사업이 중요한 기업이지만, 최근에는 AI 산업 확대와 고부가 부품, 첨단 패키징, 차량용 전장 사업 등으로 사업 구조를 넓여가는 흐름도 함께 주목받고 있습니다.
다만 이런 기대감이 실제 기업가치 개선으로 이어지는지는 별도로 확인해야 합니다. 애플 신제품 사이클과 카메라·광학 부품 수요뿐 아니라 AI 관련 부품 수요, 전장 사업의 성장, 실제 수익성 개선 여부를 함께 봐야 합니다.
📌 핵심 요약
- LG이노텍은 애플 공급망에서 카메라·광학 부품 사업을 중심으로 중요한 역할을 하고 있습니다.
- AI 산업 확대와 고부가 부품·기판·첨단 패키징 수요가 새로운 성장 가능성으로 거론되고 있습니다.
- 차량용 전장 사업 역시 스마트폰 중심의 사업구조를 다변화하는 축으로 제시되고 있습니다.
- 반면 애플 의존도와 신제품 사이클, AI 관련 기대감이 실제 실실적으로 연결되는지는 계속 확인할 필요가 있습니다.
- 2023년 3분기에는 시장 기대치를 웃돈 실적을 기록했지만, 이는 과거 실적이므로 현재 전망과 구분해서 봐야 합니다.
LG이노텍은 단순한 아이폰 부품주일까?
LG이노텍을 이야기할 때 애플 공급망과 아이폰 카메라 모듈을 빼놓을 수 없습니다.
애플 공급망 내에서의 위치는 여전히 중요한 경쟁력이며, 고화소 카메라와 광학 기술의 중요성이 커질수록 관련 부품의 역할도 주목받을 수 있습니다.
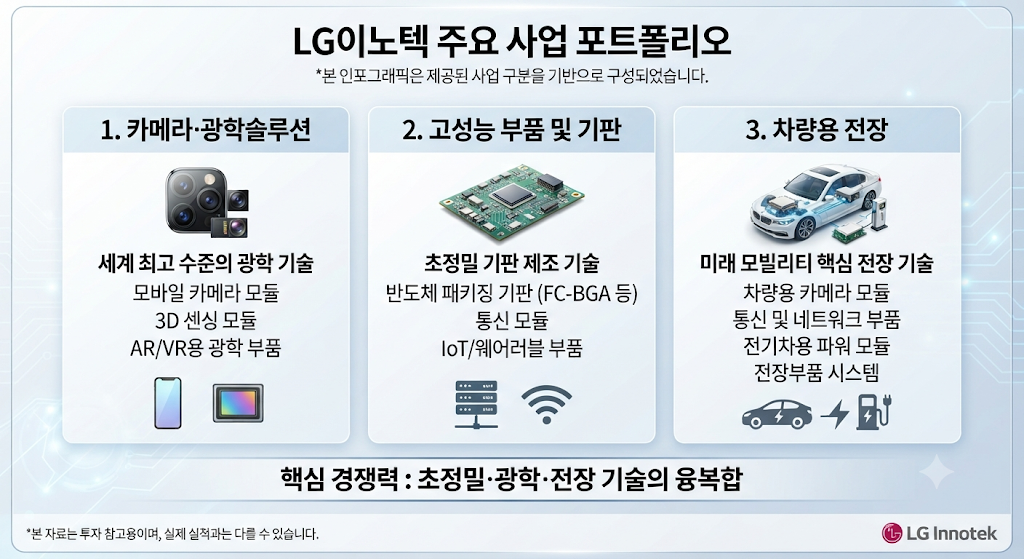
하지만 최근 LG이노텍을 바라볼 때는 기존 카메라 모듈 사업만 볼 것이 아니라 사업 포트폴리오가 어떻게 넓어지고 있는지도 함께 살펴볼 필요가 있습니다.
- AI 시대에 필요한 고성능 부품 및 기판
- 반도체 후공정과 관련된 첨단 패키징 분야
- 차량용 카메라와 전장 부품 사업
따라서 시장에서는 LG이노텍을 단순 스마트폰 부품 기업이 아니라 다양한 첨단 부품 사업을 보유한 기업으로 바라보려는 시각이 나타나고 있습니다.
왜 다시 LG이노텍에 주목하는가
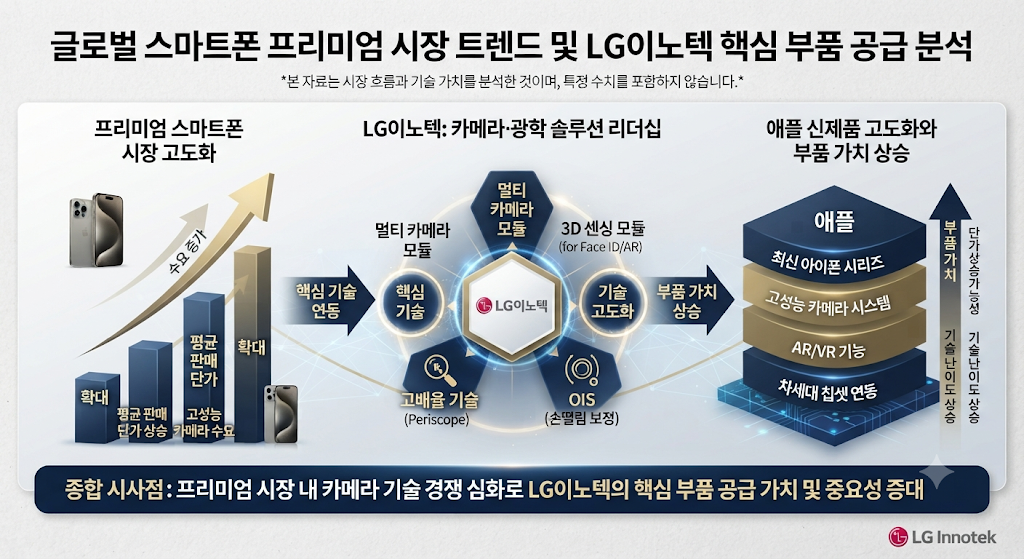
글로벌 IT 시장에서는 단순히 제품 출하량을 늘리는 것뿐 아니라 제품의 고급화와 고부가 부품 채택이 중요해지고 있습니다.
스마트폰에 들어가는 카메라와 광학 부품의 사양이 높아지고 고성능 부품에 대한 요구가 커지면 부품업체 입장에서는 제품 한 개당 가치가 높아질 가능성이 있습니다.
특히 온디바이스 AI 확산과 함께 카메라, 센서, 고성능 기판 등의 중요성이 커질 수 있다는 점이 LG이노텍의 새로운 성장 가능성과 연결됩니다.
다만 이는 성장 가능성에 대한 분석이므로 실제 실적에 얼마나 반영되는지는 향후 실적 발표를 통해 확인해야 합니다.
애플 의존도는 여전히 중요한 변수
LG이노텍 투자에서 꾸준히 확인해야 할 리스크는 애플 의존도입니다.
애플 신제품의 판매량이나 부품 사양 변화는 LG이노텍의 실적에 직접적인 영향을 주기 때문입니다.
반면 프리미엄 제품 전략이 강화되고 카메라 사양과 광학 기술이 고도화된다면 판매량뿐 아니라 고부가 부품 채택과 제품 단가 변화가 중요한 변수가 될 수 있습니다.
- 고화소 카메라 채택 확대 여부
- 3D 센싱 및 광학 기술 적용 확대 여부
- AI 기능과 관련한 카메라·센서 수요 변화
결국 애플 의존도를 단순히 장점이나 단점 하나로 판단하기보다는 애플의 제품 전략과 LG이노텍의 부품 고도화가 실적에 어떤 영향을 주는지 확인하는 것이 중요합니다.
AI 시대에 LG이노텍이 볼 수 있는 기회
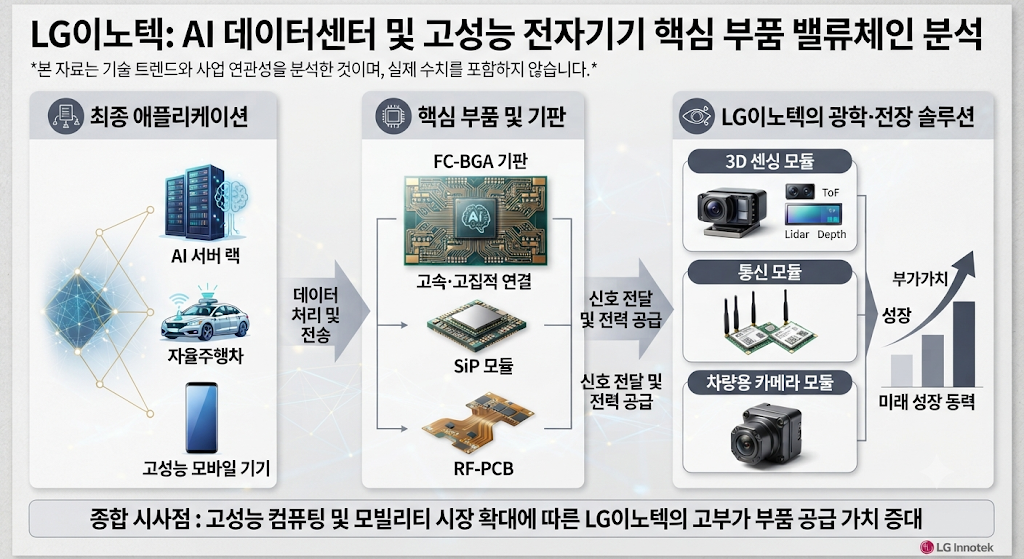
AI 관련 투자라고 하면 반도체 기업을 먼저 떠올리기 쉽지만, AI 인프라와 고성능 기기의 확산은 이를 뒷받침하는 부품과 기판에도 영향을 줄 수 있습니다.
고성능 기판, 첨단 패키징, 정밀 센서, 열 제어 기술 등은 AI 관련 디바이스 전환기에서 LG이노텍이 새로운 모멘텀을 확보할 수 있는 통로가 됩니다.
다만 이 부분은 현재 실적에 이미 반영된 확정적 결과와 미래 성장 가능성을 구분해야 합니다. 따라서 AI 관련 수요가 실제 매출과 수익성 개선으로 이어지는지 확인하는 것이 중요합니다.
👉 함께 보면 좋은 글: 기업 가치 평가란? PER·PBR·ROE·EPS·BPS로 저평가 여부 보는 법
기업 가치 평가 방법|PER·PBR·ROE·EPS·BPS로 저평가 판단하기
주식을 시작하면 누구나 한 번쯤 이런 생각을 합니다."세계적으로 유명하고 실적도 좋은 회사니까, 이 주식도 당연히 좋은 투자 아닐까?"하지만 주식 시장의 현실은 조금 다릅니다.아무리 좋은
bankshow.kawakabe.com
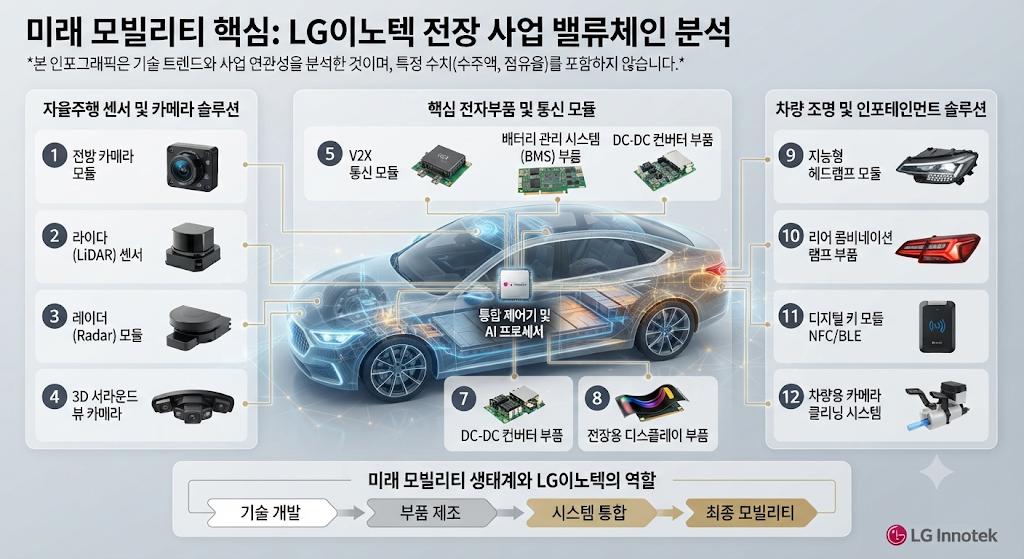
차량용 전장 사업은 또 다른 성장축
스마트폰 관련 사업과 함께 확인해야 할 분야가 차량용 전장입니다.
전기차와 자율주행 기술이 발전하면 자동차에 들어가는 전자부품의 중요성이 높아질 수 있으며, 차량용 카메라 모듈과 관련 부품 수요 역시 중요한 변수로 볼 수 있습니다.
전장 부품 산업이 공급망 진입 이후 장기 공급으로 이어질 수 있다는 점은 LG이노텍의 체질 개선 가능성과 연결되는 핵심 포인트입니다.
다만 전장 사업의 성장 속도는 수주와 실제 매출 비중 확대를 통해 확인해야 합니다.
2023년 3분기 실적은 어땠나
⚠️ 역사적 자료 안내
아래 실적과 투자의견은 2023년 3분기 당시 자료입니다. 현재 실적이나 현재 주가 전망과 직접 연결해서 해석하지 않고, 과거 LG이노텍의 실적 흐름을 이해하기 위한 참고자료로만 봐야 합니다.
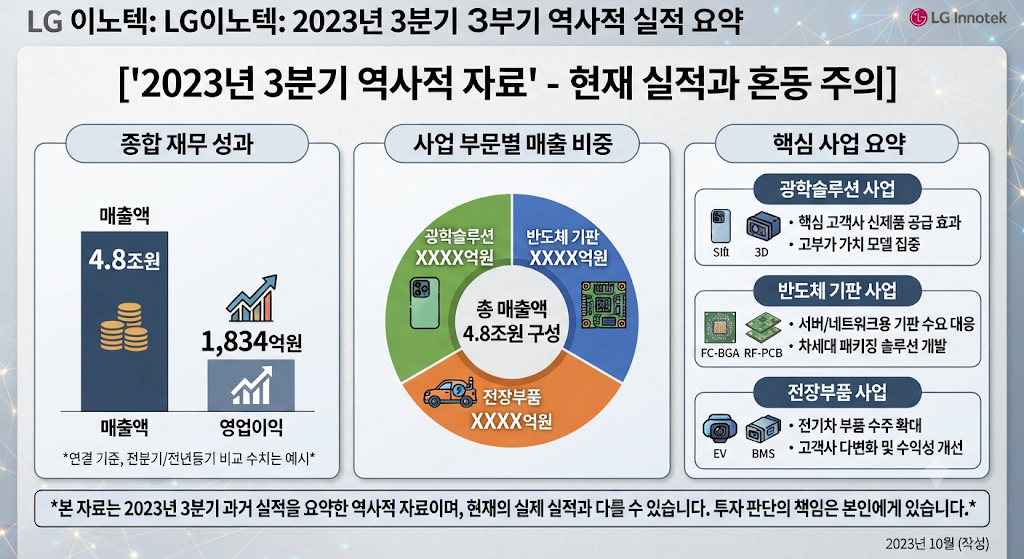
2023년 3분기 LG이노텍의 매출액은 4.8조원, 영업이익은 1,834억원으로 당시 자료에서는 전 분기 대비 각각 21.9%, 898.9% 증가한 것으로 제시됐습니다.
당시 영업이익은 시장 컨센서스를 16% 상회한 것으로 설명됐습니다. 아이폰15 초기 양산 일정 지연이라는 부담이 있었지만, 환율 상승 효과와 비용 절감 등이 실적에 긍정적으로 작용했다는 것이 당시 분석의 핵심이었습니다.
당시 부문별 실적
| 부문 | 2023년 3분기 당시 자료 |
|---|---|
| 광학솔루션 | 매출액 3.9조원, 영업이익 1,438억원 추정 |
| 반도체 기판 | 매출액 3,289억원, 영업이익 260억원 추정 |
| 전장부품 | 매출액 4,120억원, 영업이익 흑자 전환 |
이 자료는 현재 사업구조를 해석할 때도 과거 출발점을 확인하는 데 의미가 있습니다. 특히 당시 전장부품 부문이 흑자 전환을 기록했다는 내용은 이후 전장 사업을 살펴볼 때 참고할 수 있는 역사적 자료입니다.
2023년 4분기 당시 전망은 어땠나
2023년 3분기 당시 자료에서는 4분기에 아이폰15 생산차질 문제가 해결되고 최대 실적을 기록할 것으로 추정했습니다.
당시에는 3분기에 발생한 디스플레이와 카메라 모듈 관련 품질 이슈가 안정화되고 아이폰15 출하량도 예상 수준에 가까울 것으로 전망했습니다.
다만 이는 2023년 당시의 전망이므로 현재의 실적 전망으로 사용할 수 없습니다.
2023년 당시 투자의견과 목표주가
2023년 3분기 실적 자료에서는 LG이노텍에 대해 Buy 의견과 목표주가 35만원을 유지한 내용이 포함되어 있습니다.
당시에는 화웨이 반등과 2024년 상반기 비수기 접근으로 단기 실적 상향 요인은 제한적일 수 있지만, 원가 개선과 애플 내 핵심 공급자로서의 지위 강화가 주요 판단 근거로 제시됐습니다.
이 역시 현재 목표주가가 아니라 2023년 당시의 증권사 의견이라는 점을 분명히 해야 합니다.
LG이노텍 주가와 실적을 결정할 핵심 변수
앞으로 LG이노텍을 계속 관찰한다면 다음 변수를 중심으로 확인할 필요가 있습니다.
- 애플 신제품 사이클: 신제품의 카메라 사양과 초기 판매 흐름
- AI 관련 수요: AI 및 고성능 기기 확대가 실제 부품 수요로 연결되는지 여부
- 전장 사업: 신규 수주와 전장 매출 비중 확대 여부
- 수익성: 매출 증가가 실제 영업이익 개선으로 이어지는지 여부
- 수급: 외국인과 기관의 관심이 지속되는지 여부
특히 중요한 것은 새로운 성장동력이 실제 실적에 얼마나 반영되는지입니다. AI나 전장이라는 키워드만으로 미래 실적을 단정하기보다 분기별 실적과 수주, 수익성을 함께 확인하는 것이 필요합니다.
👉 함께 보면 좋은 글: ROE란? 계산법부터 적정 수준·ROA·ROIC·PBR까지 한 번에 정리
결론
LG이노텍을 단순한 아이폰 부품주로만 보는 것과 애플 공급망을 기반으로 카메라·광학 부품, AI 관련 고부가 부품, 기판, 전장 사업까지 함께 보는 것은 기업을 바라보는 관점에 차이가 있습니다.
애플의 프리미엄 전략과 고사양 카메라 부품 수요는 기존 사업의 중요한 변수이며, AI 산업 확대와 전장 사업은 중장기적인 사업 다변화 가능성을 확인할 수 있는 분야입니다.
다만 기대감이 실제 기업가치 개선으로 이어질지는 아직 별도의 문제입니다. 결국 확인해야 할 핵심은 AI와 전장 사업이 실제 매출과 이익으로 연결되는지, 애플 신제품 사이클이 안정적인 실적을 이어가는지, 그리고 수익성이 지속적으로 개선되는지입니다.
2023년 3분기의 어닝 서프라이즈와 당시 4분기 전망은 LG이노텍의 과거 실적 흐름을 이해하는 참고자료로 볼 수 있지만, 현재의 기업가치와 주가를 판단할 때는 최신 실적과 공시를 별도로 확인해야 합니다.
2026.07.21 - [주식 공부] - 기업 가치 평가 방법|PER·PBR·ROE·EPS·BPS로 저평가 판단하기
기업 가치 평가 방법|PER·PBR·ROE·EPS·BPS로 저평가 판단하기
주식을 시작하면 누구나 한 번쯤 이런 생각을 합니다."세계적으로 유명하고 실적도 좋은 회사니까, 이 주식도 당연히 좋은 투자 아닐까?"하지만 주식 시장의 현실은 조금 다릅니다.아무리 좋은
bankshow.kawakabe.com
2026.07.11 - [재무·투자지표] - ROE란? 계산법부터 적정 수준·ROA·ROIC·PBR까지 한 번에 정리
ROE란? 계산법부터 적정 수준·ROA·ROIC·PBR까지 한 번에 정리
주식 투자를 하다 보면 ROE 10%, ROE 20%, ROE 30% 같은 표현을 자주 보게 됩니다.그런데 ROE가 높다고 해서 무조건 좋은 기업이라고 판단해도 될까요?결론부터 말하면 그렇지 않습니다.ROE는 데이터 기반...
bankshow.kawakabe.com
오늘 포스팅이 유익하셨나요? 😊
공감(♥) 버튼과 구독을 눌러주시면 더 알찬 재테크·투자 정보로 보답하겠습니다!
별도 코멘트가 없는 한 본문의 이미지는 모두 AI로 생성되었습니다.
* 본 블로그의 모든 콘텐츠는 투자 참고용이며, 최종 투자 책임은 전적으로 본인에게 있습니다.
'기업·산업 분석' 카테고리의 다른 글
| 삼성전기 주가 전망|AI 서버·MLCC·FCBGA 실적과 핵심 변수 (0) | 2026.09.17 |
|---|---|
| HD현대일렉트릭 주가 전망|실적·수주·북미 전력기기 성장과 주요 변수 (0) | 2026.09.16 |
| SK네트웍스 주가 전망|AI 사업·실적 개선·저PBR·배당과 리스크 정리 (0) | 2026.09.16 |
| 포스코홀딩스 주가 전망|인도 JSW 합작 제철소 600만톤 투자와 장기 성장성 (0) | 2026.09.16 |
| 에코프로 실적 전망 2026|흑자전환·2분기 실적·리튬·니켈·리사이클링 핵심 점검 (0) | 2026.09.16 |


