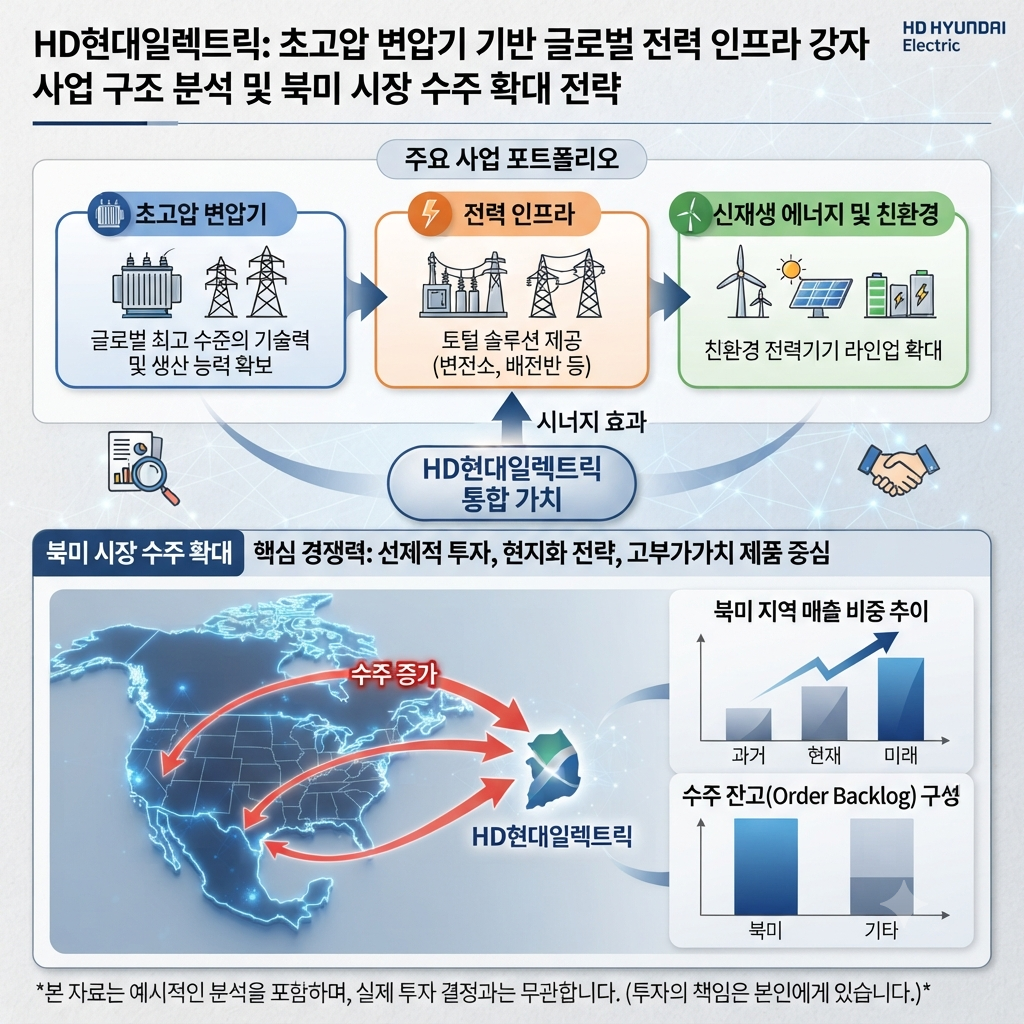
최근 HD현대일렉트릭의 실적이 시장 기대치에 미치지 못하면서 투자자들 사이에서 실적 둔화에 대한 우려가 커지고 있습니다.
하지만 이번 실적을 볼 때는 손익계산서만 보는 것보다 신규 수주와 수주잔고, 북미 수주 비중, 생산능력 확대 계획을 함께 확인할 필요가 있습니다.
실적은 시장 예상치를 소폭 밑돌았지만 신규 수주는 크게 증가했고, 북미 지역의 수주 비중도 높게 나타났다는 것이 원문의 핵심입니다.
따라서 HD현대일렉트릭의 향후 흐름을 판단할 때는 현재 실적과 함께 수주가 실제 매출과 영업이익으로 얼마나 원활하게 연결되는지를 계속 확인하는 것이 중요합니다.
HD현대일렉트릭 실적, 왜 시장 기대치에 못 미쳤나
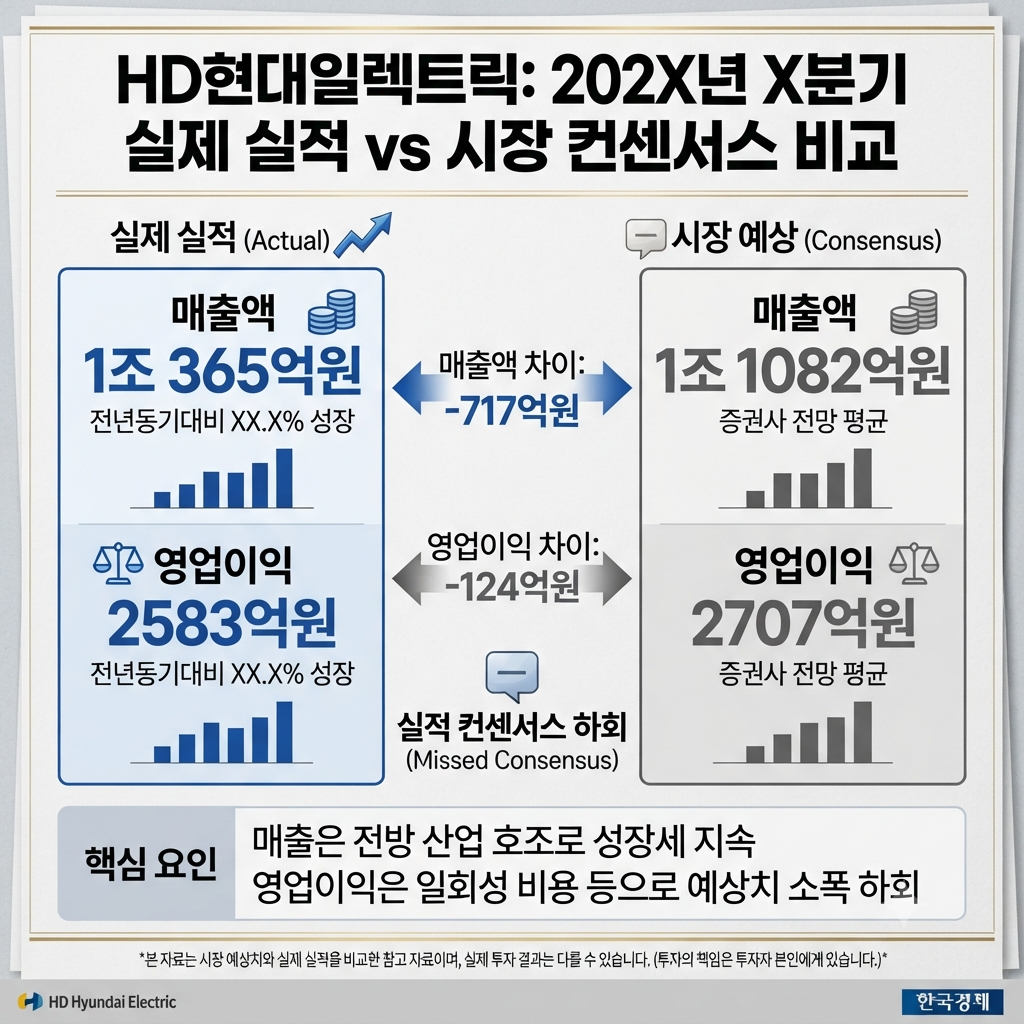
원문에 제시된 실적은 매출 1조365억원, 영업이익 2,583억원입니다.
전년 동기와 비교하면 매출은 2.1%, 영업이익은 18.4% 증가했습니다. 따라서 절대적인 실적만 보면 외형과 이익 모두 성장한 흐름입니다.
다만 시장 예상치였던 매출 1조1,082억원, 영업이익 2,707억원과 비교하면 기대에는 미치지 못했습니다.
즉 이번 실적의 핵심은 성장이 멈춘 것이 아니라 성장 속도가 시장의 높은 기대 수준에는 미치지 못했다는 점으로 정리할 수 있습니다.
실적 하회의 주요 원인은 납기 지연
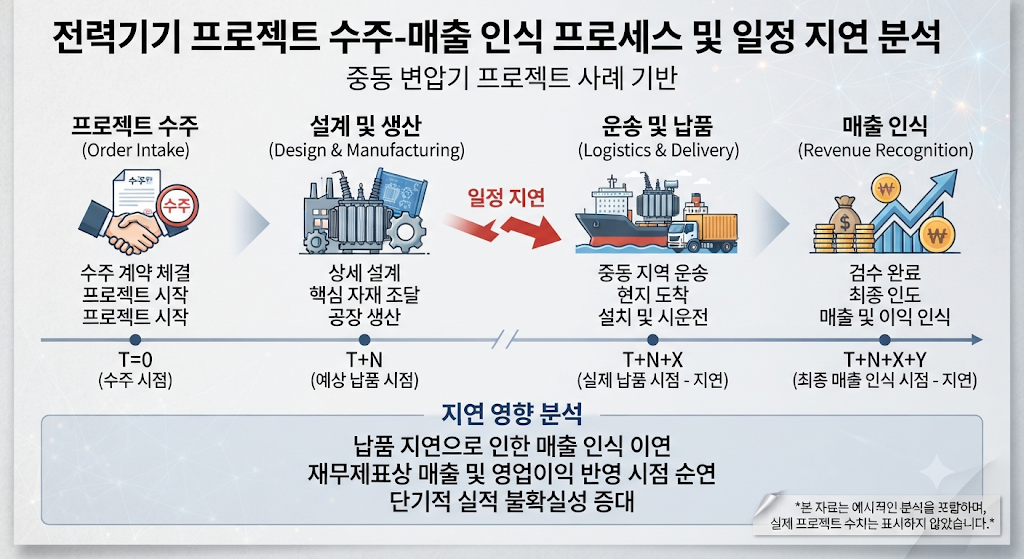
원문에서는 시장 기대치를 밑돈 가장 큰 이유로 중동 지역 변압기 프로젝트의 납기 지연을 제시하고 있습니다.
이번 분기에 반영될 것으로 예상했던 매출 일부가 일정이 뒤로 밀리면서 당기 실적에 반영되지 못했다는 설명입니다.
여기서 중요한 것은 원문이 이를 수주 취소가 아니라 일정이 뒤로 밀린 현상으로 설명하고 있다는 점입니다.
따라서 이번 실적만으로 전력기기 업황 자체가 꺾였다고 단정하기보다는, 이후 밀린 프로젝트가 실제 매출과 이익으로 반영되는지 확인하는 과정이 필요합니다.
실적보다 신규 수주를 함께 봐야 하는 이유
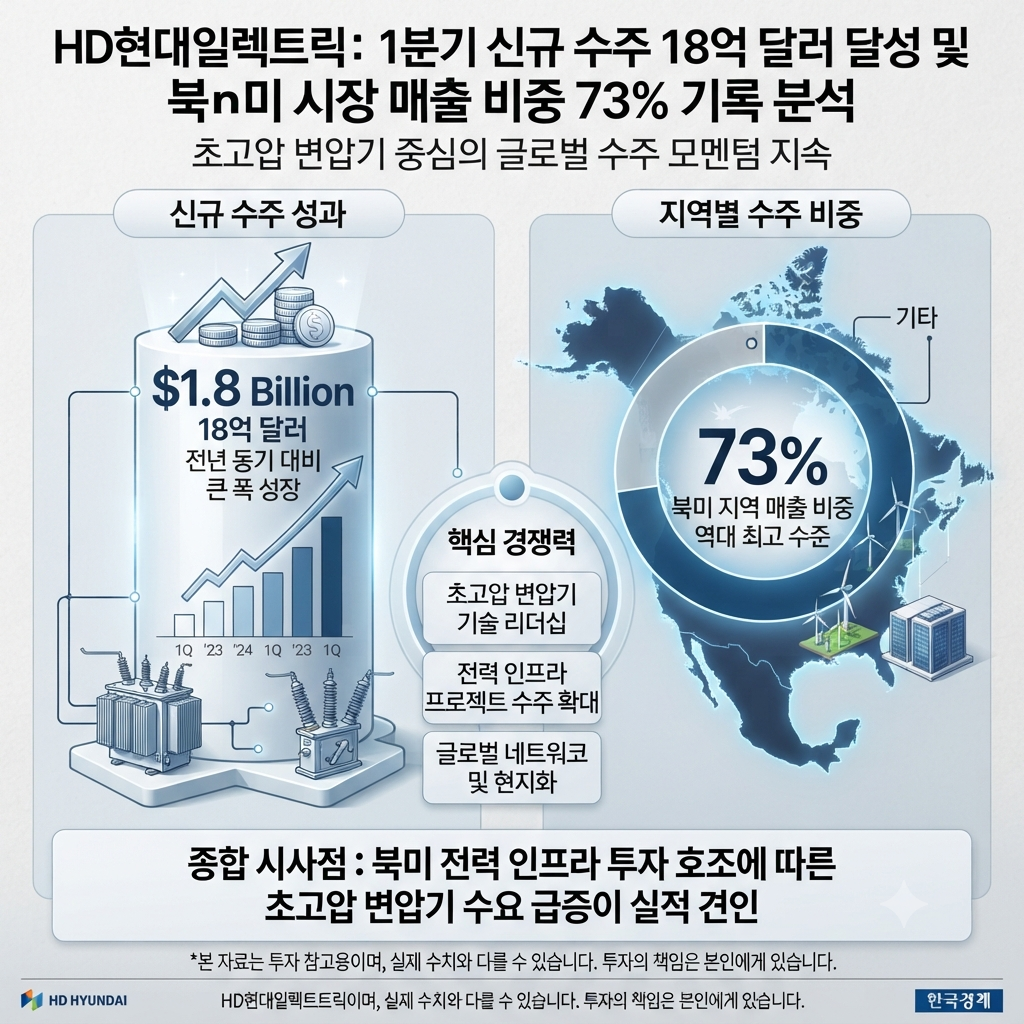
이번 자료에서 가장 눈에 띄는 부분은 신규 수주입니다.
원문에 따르면 신규 수주는 18억 달러를 기록했으며 전년 대비 34.6% 증가했습니다.
또한 신규 수주 가운데 북미 지역 비중이 73%에 달했습니다.
따라서 현재 손익에 나타난 실적과 앞으로 매출로 반영될 수주 흐름을 분리해서 볼 필요가 있습니다.
수주가 실제 매출과 영업이익으로 연결되기까지는 시간이 필요하기 때문에, 수주 증가 자체만으로 미래 실적을 확정할 수는 없지만 향후 실적을 확인할 때 중요한 지표가 될 수 있습니다.
북미 수주가 중요한 이유
원문에서는 북미 지역의 전력망 투자 확대와 데이터센터 증가를 전력기기 수요 확대와 연결하고 있습니다.
특히 초고압 변압기와 전력 인프라가 필요한 환경에서 북미 시장의 수주 확대가 향후 사업 흐름에서 중요한 요소가 될 수 있다는 설명입니다.
다만 원문에 제시된 북미 수주 비중 73%가 앞으로 동일하게 유지된다고 단정해서는 안 됩니다. 이후 신규 수주에서 지역별 비중이 어떻게 변하는지 지속적으로 확인해야 합니다.
수주잔고 78.9억 달러가 의미하는 것
원문에서는 현재 수주잔고를 78.9억 달러로 제시하고 있습니다.
수주잔고는 이미 확보한 주문 가운데 향후 매출로 연결될 물량을 보여주는 지표이기 때문에 전력기기 업체의 미래 실적 흐름을 확인하는 데 중요한 자료가 될 수 있습니다.
하지만 수주잔고가 존재한다고 해서 해당 금액이 즉시 매출이나 영업이익으로 전환되는 것은 아닙니다. 실제 납기와 생산 일정, 원가, 매출 인식 시점 등을 함께 확인해야 합니다.
생산능력 확대도 함께 봐야 한다
늘어나는 주문을 실제 매출로 연결하기 위해서는 생산능력도 중요합니다.
원문에서는 울산 생산시설 확충은 2027년, 미국 앨라배마 공장 증설은 2028년으로 예정돼 있다고 설명합니다.
따라서 향후에는 신규 수주가 계속 증가하는지뿐 아니라 증설이 계획대로 진행되고 실제 생산능력 확대와 실적 개선으로 이어지는지 함께 확인할 필요가 있습니다.
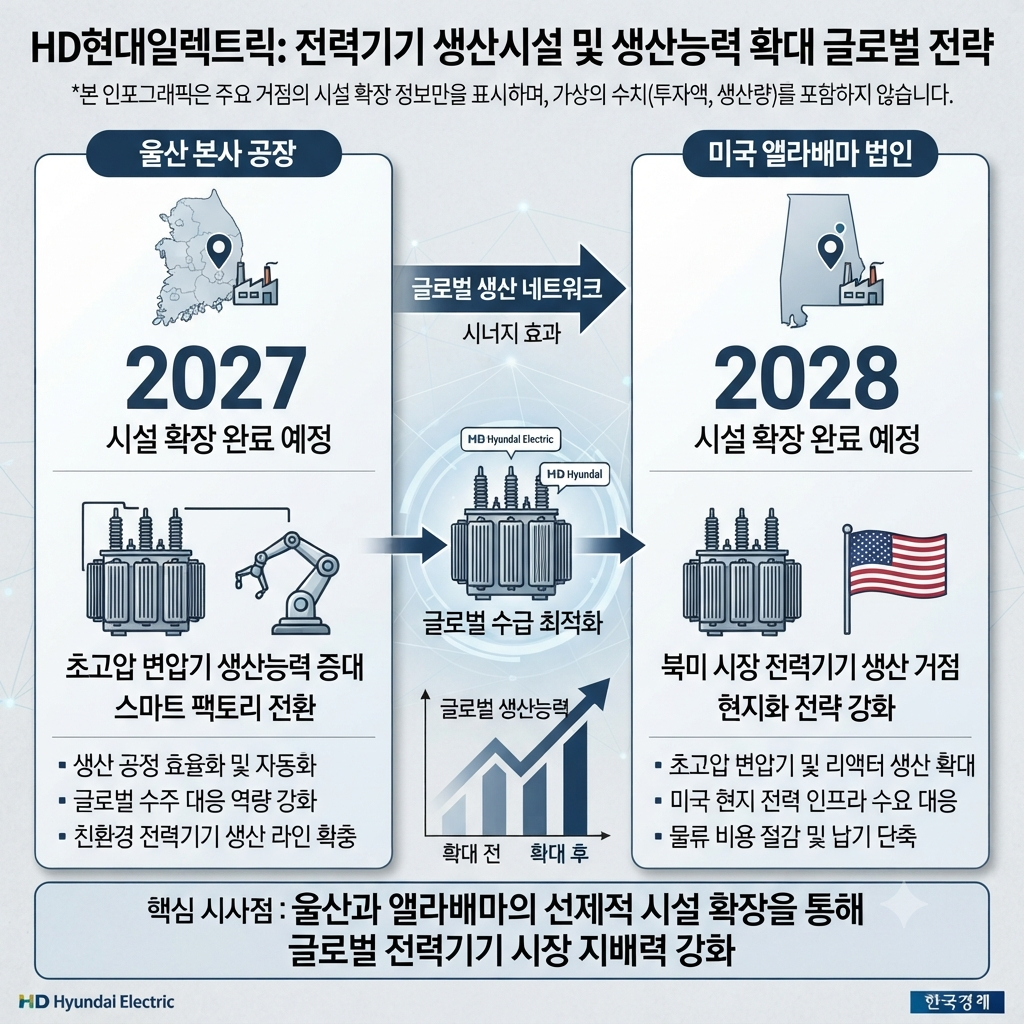
향후 실적과 주가를 볼 때 확인할 핵심 변수
- 납기 지연 프로젝트의 매출 반영 여부
- 신규 수주 증가세 지속 여부
- 북미 지역 수주 비중 변화
- 78.9억 달러 수주잔고의 실제 매출 전환 속도
- 울산 및 미국 앨라배마 생산능력 확대 진행 상황
- AI 데이터센터와 전력 인프라 투자 흐름
이 가운데 핵심은 수주가 실제 실적으로 전환되는 과정입니다. 현재 실적이 시장 기대치를 하회한 만큼 향후 분기에서 수주와 생산능력 확대가 실제 매출 및 영업이익 개선으로 연결되는지 확인하는 것이 중요합니다.
증권사 목표주가는 어떻게 봐야 할까?
원문에는 IBK투자증권의 매수 유지, 목표주가 150만원 상향이라는 내용이 포함되어 있습니다.
다만 목표주가는 특정 시점의 실적 전망과 밸류에이션 가정에 기반한 전망치이므로 현재 목표주가로 받아들여서는 안 됩니다.
원문에서 목표주가 상향의 배경으로 제시한 핵심은 실적 자체보다 수주와 향후 실적 가시성이었습니다.
따라서 목표주가 숫자를 그대로 받아들이기보다는 수주 증가 → 생산능력 확대 → 매출 반영 → 영업이익 개선이라는 연결고리가 실제로 작동하는지를 확인하는 것이 필요합니다.
👉 기업 가치 평가란? PER·PBR·ROE·EPS·BPS로 저평가 여부 보는 법
과거 전력기기 호조 실적은 어떻게 참고할까?
첨부 원문에는 과거 참고자료로 HD현대일렉트릭의 2023년 3분기 매출 6,944억원, 영업이익 854억원이라는 실적도 제시되어 있습니다.
당시에는 전력기기 부문의 성장과 영업이익률 12.3%가 언급됐습니다.
과거 자료 주의
위 실적과 당시 투자 관련 내용은 과거 특정 시점의 자료입니다. 현재 실적이나 현재 주가 전망으로 해석해서는 안 되며, 전력기기 업황의 과거 흐름을 이해하기 위한 참고자료로만 활용해야 합니다.
HD현대일렉트릭을 볼 때 가장 중요한 질문
이번 자료를 하나의 흐름으로 연결하면 다음과 같습니다.
신규 수주 증가
↓
수주잔고 확대
↓
생산능력 확대
↓
실제 매출 반영
↓
영업이익 개선 여부 확인
반대로 이 과정에서 납기 지연이 반복되거나 생산능력 확대가 계획보다 늦어지거나 수주 증가가 둔화된다면 현재의 성장 기대를 다시 점검해야 합니다.
따라서 실적이 예상보다 낮았다는 사실과 신규 수주가 크게 늘었다는 사실을 어느 한쪽만 보고 판단하기보다 두 지표를 함께 보는 것이 필요합니다.
👉 ROE란? 계산법부터 적정 수준·ROA·ROIC·PBR까지 한 번에 정리
결론
HD현대일렉트릭의 이번 실적은 시장 기대치를 밑돌았지만 매출과 영업이익 자체는 전년 동기보다 증가했습니다. 원문에서는 시장 기대를 밑돈 배경으로 중동 변압기 프로젝트의 납기 지연을 제시하고 있습니다.
반면 신규 수주는 18억 달러로 전년 대비 34.6% 증가했고, 북미 비중은 73%로 나타났습니다. 수주잔고 역시 78.9억 달러로 제시됐으며 울산과 미국 앨라배마 생산시설 확대 계획도 함께 언급됐습니다.
결국 앞으로 확인해야 할 핵심은 많이 확보한 수주가 실제 매출과 영업이익으로 얼마나 원활하게 전환되는가입니다.
현재 실적만 보면 기대에 못 미친 부분이 있지만, 수주와 생산능력까지 함께 보면 이후 실적을 확인해야 할 변수가 분명히 존재합니다. 반대로 수주가 실적으로 전환되는 과정이 지연되거나 북미 수주 흐름이 둔화된다면 성장 기대 역시 다시 점검해야 합니다.
이 글은 특정 종목의 매수·매도를 권유하기 위한 것이 아니라 첨부 원문에 제시된 실적과 수주 흐름을 하나의 관점으로 정리한 정보성 콘텐츠입니다.
오늘 포스팅이 유익하셨나요? 😊
공감(♥) 버튼과 구독을 눌러주시면 더 알찬 재테크·투자 정보로 보답하겠습니다!
별도 코멘트가 없는 한 이미지는 모두 AI 로 생성되었습니다.
* 본 블로그의 모든 글은 투자 권유가 아니며, 투자의 책임은 전적으로 본인에게 있습니다.
'기업·산업 분석' 카테고리의 다른 글
| 삼성바이오로직스 주가 전망|2026년 2분기 실적·유상증자·폴리펩타이드 인수·노사 변수 (0) | 2026.09.17 |
|---|---|
| 삼성전기 주가 전망|AI 서버·MLCC·FCBGA 실적과 핵심 변수 (0) | 2026.09.17 |
| LG이노텍 주가 전망|AI·애플·카메라·전장 사업과 실적 핵심 변수 (0) | 2026.09.16 |
| SK네트웍스 주가 전망|AI 사업·실적 개선·저PBR·배당과 리스크 정리 (0) | 2026.09.16 |
| 포스코홀딩스 주가 전망|인도 JSW 합작 제철소 600만톤 투자와 장기 성장성 (0) | 2026.09.16 |


