2026년 8월 25일 한화가 인적분할 이후 거래를 재개하면서 장 초반 강한 상승세를 보이고 있습니다.
오전 9시40분 기준 한화는 전 거래일보다 12.92% 오른 11만2600원에 거래됐고, 장중에는 12만8100원까지 올라 상승률이 27.34%에 달했습니다.
이번 상승은 단순히 인적분할을 했기 때문으로만 설명하기 어렵습니다. 핵심은 분할 이후 한화에 남은 사업의 성격이 더 선명해졌고, 방산·조선 중심의 자회사 가치와 주주환원 정책을 다시 평가할 수 있게 됐다는 점입니다.

한화 주가가 급등한 이유
한화는 8월 1일 인적분할을 진행했고 8월 25일 존속법인의 변경상장과 신설법인의 재상장이 동시에 이뤄졌습니다.
존속법인에는 한화에어로스페이스, 한화시스템, 한화오션, 한화솔루션, 한화생명 등 주요 계열사가 남았습니다.
따라서 분할 이후 한화의 핵심 사업 구조는 방산·우주항공, 조선·해양, 에너지·케미칼, 금융으로 보다 선명해졌습니다.
실적과 기업가치
한화의 2분기 연결이익 합은 2조4085억원으로 전년 동기 대비 80% 증가했습니다. 한화에어로스페이스와 한화솔루션 등이 실적 개선을 이끌었습니다.
다만 인적분할 이후 연결 범위가 달라지기 때문에 분할 전후 실적을 단순 비교해서는 안 됩니다. 핵심은 분할로 빠져나간 사업의 공백을 방산·조선 부문의 성장으로 얼마나 메울 수 있는가입니다.
🔗 연관 글: 2026.07.21 - [왕초보 주식 입문] - 29.실적 발표가 주가에 미치는 영향
29.실적 발표가 주가에 미치는 영향
실적 발표가 주가에 미치는 영향, 좋은 실적인데도 주가가 떨어지는 이유주식을 시작하면 이런 상황을 자주 보게 됩니다."역대 최대 실적을 발표했는데 주가가 하락했습니다."또는"실적이 예상
bankshow.kawakabe.com
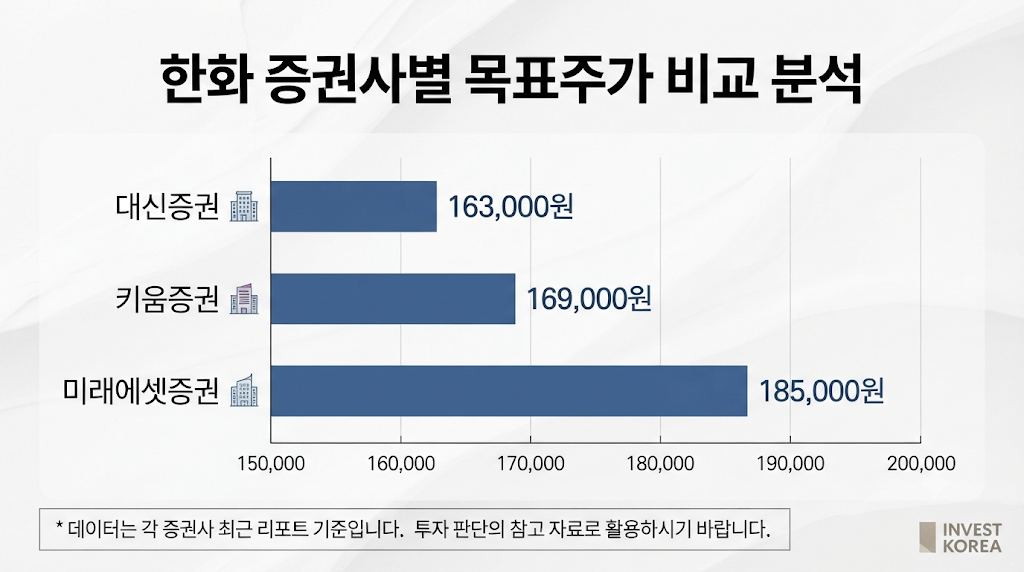
증권사 목표주가 비교
| 증권사 | 투자의견 | 목표주가 | 핵심 근거 |
|---|---|---|---|
| 미래에셋증권 | 매수 | 185,000원 | 할인율 축소 및 방산·조선 실적 |
| 대신증권 | Buy | 163,000원 | 지주회사 재평가 |
| 키움증권 | BUY | 169,000원 | 인적분할 후 합산 시총 증가 기대 |
| iM증권 | Buy | 138,000원 | 분할 불확실성 해소 |
목표주가 18만5000원은 어떻게 나왔나
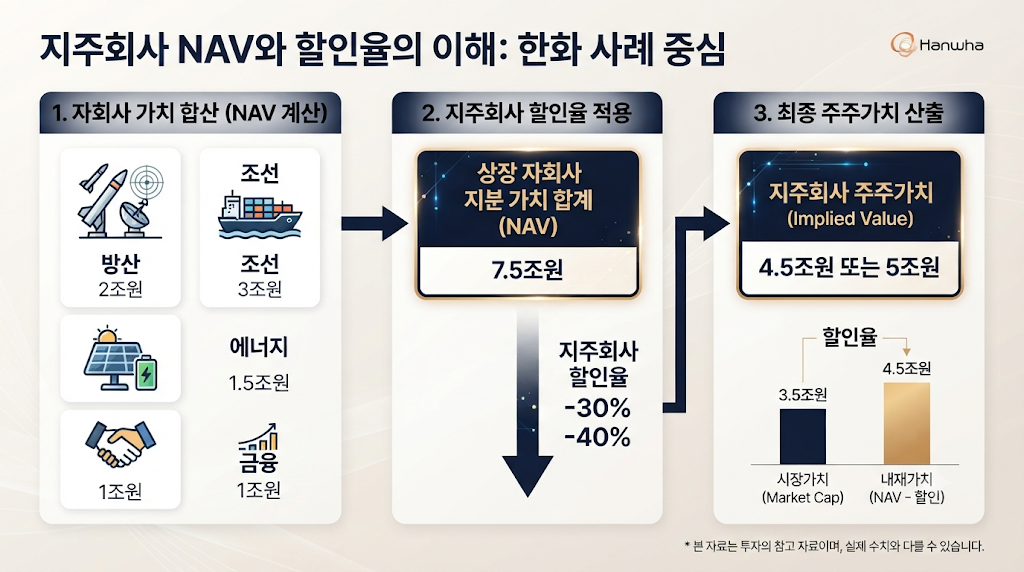
미래에셋증권은 한화의 존속법인 순자산가치를 약 18조1200억원으로 산정하고, 인적분할 이후 비상장 자회사가 신설법인으로 이동하면서 지주회사 할인율이 축소될 가능성을 주요 근거로 제시했습니다.
즉 목표주가의 핵심은 단순한 실적 증가만이 아니라 사업구조 변화에 따른 기업가치 재평가입니다.
단순 테마인가, 기업가치 변화인가
이번 상승은 단순 테마 상승으로만 보기는 어렵습니다. 실제 기업 구조가 바뀌었기 때문입니다.
하지만 거래재개 첫날의 주가 상승률이 장기적인 기업가치 상승률을 의미하는 것은 아닙니다.
앞으로는 한화에어로스페이스 실적, 한화오션 영업이익률, 한화 NAV 할인율, 주주환원 정책의 실제 이행 여부를 확인해야 합니다.
🔗 연관 글: 2026.08.25 - [리포트 정리] - 카카오 인적분할, 목표주가 6만2000원 유지한 이유|카카오AI·카카오X 무엇이 달라지나
카카오 인적분할, 목표주가 6만2000원 유지한 이유|카카오AI·카카오X 무엇이 달라지나
카카오가 기존 회사를 카카오AI와 카카오X로 나누는 인적분할을 결정했습니다.그런데 이번 공시에서 의외로 눈에 띄는 부분이 하나 있습니다.한화투자증권은 카카오의 목표주가 6만2000원을 그
bankshow.kawakabe.com
위험요인
거래재개 초기에는 수급에 따라 변동성이 커질 수 있습니다. 또한 시장이 기대하는 할인율 축소가 실제로 나타나지 않을 가능성도 있습니다.
방산·조선 성장 기대가 주가에 이미 상당 부분 반영됐을 가능성도 확인해야 합니다.
앞으로 확인할 지표
- 한화에어로스페이스 영업이익
- 한화오션 영업이익률
- 한화 NAV 할인율
- DPS 및 자사주 소각
- 존속법인 연결 영업이익
핵심 정리
- 한화는 8월 25일 인적분할 이후 거래를 재개했습니다.
- 오전 장중 27.34%까지 상승했습니다.
- 방산·조선 중심의 존속법인 가치가 재평가되고 있습니다.
- 미래에셋증권은 목표주가를 18만5000원으로 상향했습니다.
- 다만 거래재개 첫날 상승이 장기적인 기업가치 상승을 의미하는 것은 아닙니다.
오늘 포스팅이 유익하셨나요? 😊
공감(❤️) 버튼과 구독을 눌러주시면 더 알찬 재테크·투자 정보로 보답하겠습니다!
※ 별도 코멘트가 없는 한 이미지는 모두 AI로 생성되었습니다.
* 면책 조항: 본 블로그의 모든 글은 투자 권유가 아니며, 투자의 책임은 전적으로 본인에게 있습니다.
'기업·산업 분석' 카테고리의 다른 글
| 하나머티리얼즈 목표주가 9만원 하향, 그런데 BUY 유지한 이유|반도체 실적과 신사업 해부 (0) | 2026.08.26 |
|---|---|
| SK아이이테크놀로지 주가 상한가 이유|SK이노베이션 흡수합병, 기업가치가 정말 달라졌을까? (0) | 2026.08.26 |
| 한미약품 주가 상한가 이유|제넨텍 3.2조 기술수출, 목표주가까지 분석 (0) | 2026.08.25 |
| 카카오 인적분할, 목표주가 6만2000원 유지한 이유|카카오AI·카카오X 무엇이 달라지나 (0) | 2026.08.25 |
| 엔씨소프트 주가 전망|2분기 실적 반등과 아이온2 글로벌, 지금 봐야 할 핵심 변수 (0) | 2026.08.23 |


