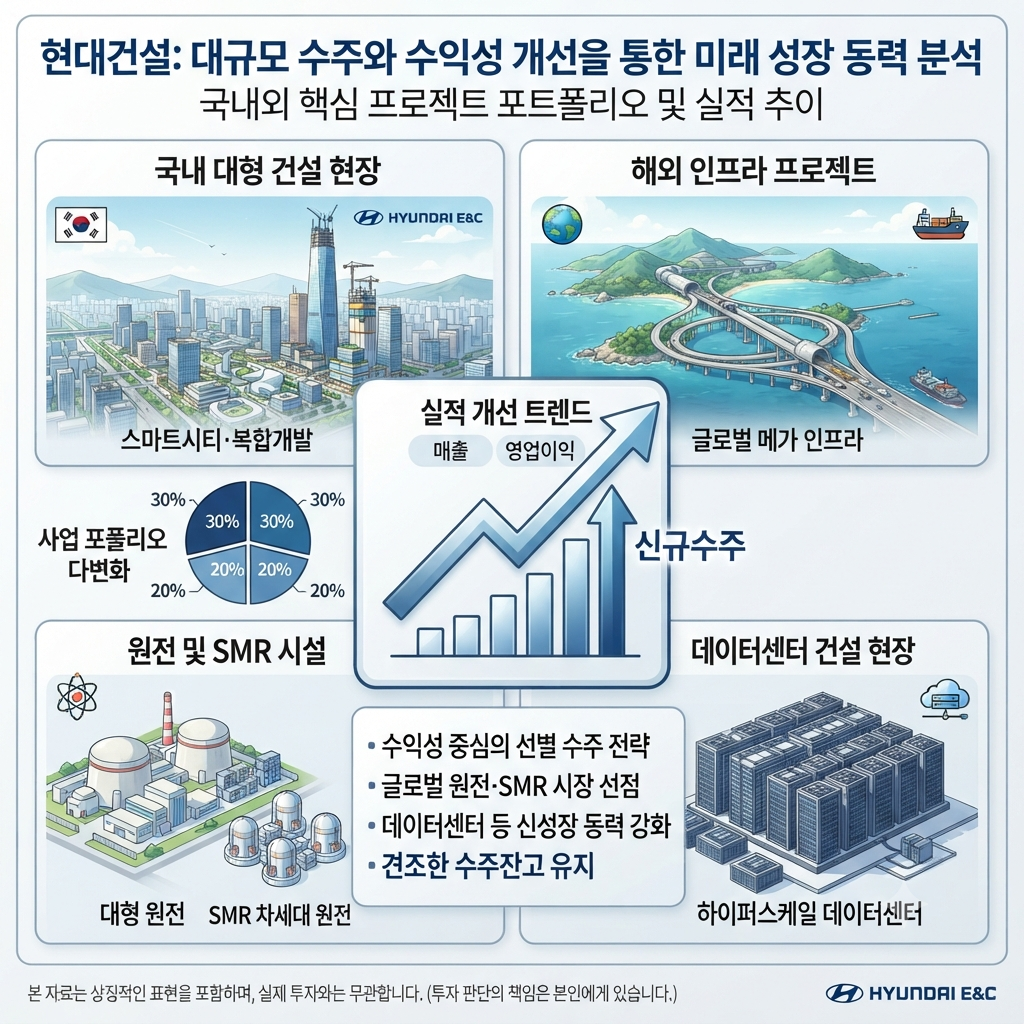
최근 건설주 전반이 부진한 흐름을 보이는 가운데, 시장 예상치를 웃도는 영업이익과 대규모 신규수주를 기록하며 주목받는 기업이 있습니다. 바로 현대건설(000720)입니다.
2026년 2분기 현대건설은 매출액이 감소했음에도 영업이익이 증가했고, 상반기 신규수주는 연간 계획의 상당 부분을 이미 달성했습니다. 따라서 이번 실적을 단순한 분기 실적 서프라이즈로만 보기보다는 원가율 개선이 지속되는지, 수주가 향후 실적으로 연결되는지를 함께 확인할 필요가 있습니다.
📌 핵심 요약
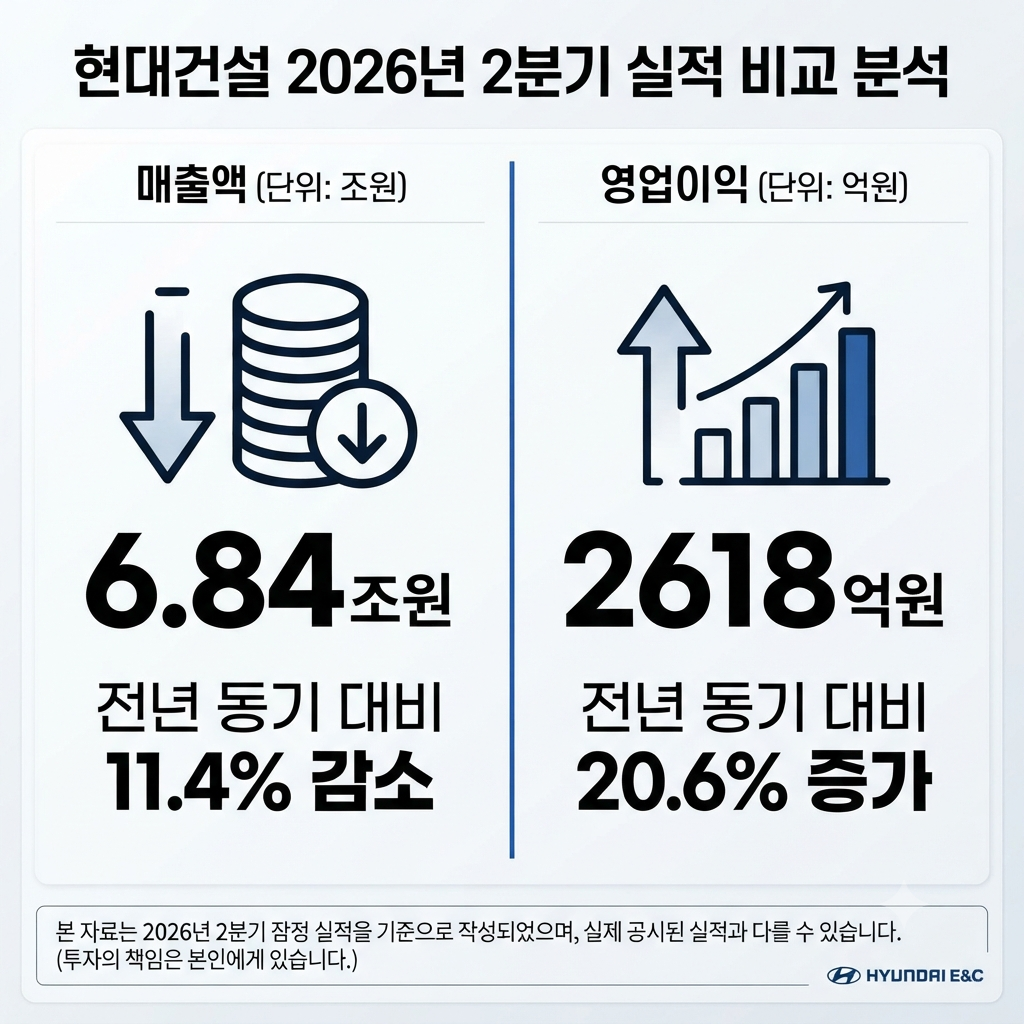
① 2026년 2분기 매출액: 6.84조원
② 2026년 2분기 영업이익: 2,618억원 (전년 동기 대비 +20.6%)
③ 상반기 신규수주: 22.8조원 (연간 계획의 68.3% 달성)
④ 주요 관심 분야: 원전·SMR·데이터센터 신사업
⑤ 핵심 리스크: 하반기 현장 원가율 및 중동 지정학적 변수
1. 현대건설 2026년 2분기 실적 한눈에 보기
| 구분 | 2026년 2분기 |
| 매출액 | 6.84조원 (전년 동기 대비 -11.4%) |
| 영업이익 | 2,618억원 (전년 동기 대비 +20.6%) |
| 컨센서스 대비 | 영업이익 22.4% 상회 |
| 지배주주순이익 | 시장 예상치 대비 10.8% 하회 |
이번 실적에서 가장 눈에 띄는 부분은 매출과 영업이익의 방향이 엇갈렸다는 점입니다. 외형(매출)은 줄었지만 수익성이 상대적으로 개선된 사업의 이익 기여가 커지면서 영업이익이 증가했습니다.
2. 매출은 줄었는데 영업이익은 왜 증가했을까?
이번 매출 감소는 현대엔지니어링과 일부 플랜트 부문의 매출 축소가 주된 원인입니다. 반면, 주택 부문의 마진(원가율)이 개선되면서 전체 영업이익을 견인했습니다. 따라서 향후 실적을 가늠할 때도 단순 매출 규모보다는 부문별 원가율 추이를 면밀히 살펴야 합니다.
2026.07.21 - [주식 공부] - 기업 가치 평가 방법|PER·PBR·ROE·EPS·BPS로 저평가 판단하기
3. 핵심 포인트: 상반기 신규수주 22.8조원 달성
건설사의 미래 성장 가시성을 보여주는 상반기 신규수주는 22.8조원으로, 연간 계획(33.4조원)의 68.3%를 이미 확보했습니다.
- 미국 제철소 프로젝트: 약 5.4조원
- 복정역세권 개발 사업: 약 3.0조원
- 현대엔지니어링 해외(미국·카자흐스탄 등): 약 7.5조원
다만 대규모 수주가 곧바로 당장의 매출과 이익으로 인식되는 것은 아니므로, 수주 이후 실제 공사 진행에 따른 매출 인식 시점과 원가율 관리가 중요합니다.

4. 원전·SMR·데이터센터: 미래 성장동력
전통적인 주택 및 토목 사업 외에도 고부가가치 미래 먹거리 사업들이 추진되고 있습니다.
- 대형 원전: 불가리아 코즐로두이, 미국 페르미 마타도르 프로젝트 연내 부분계약 기대
- SMR(소형모듈원전): 미국 펠리세이즈 SMR 관련 부분계약 추진
- 데이터센터: AI 인프라 확장에 따른 하반기 대형 데이터센터 수주 기대감
단, 이러한 신사업 모멘텀은 '수주 기대감'과 '확정 계약'을 엄격히 구분하여 바라보아야 합니다.

5. 투자 시 반드시 점검해야 할 리스크 요인
- 하반기 현장 원가율 유지 여부: 2분기 마진 개선세가 하반기에도 이어진다는 보장이 없으므로 지속 모니터링 필요
- 중동 지정학적 리스크: 해외 플랜트 및 인프라 공정 진행에 변수로 작용할 수 있음
- 플랜트 부문 외형 회복: 부진했던 플랜트 매출이 반등하는지 확인 필요
6. 참고: 과거 2023년 3분기 실적 구조
아래 내용은 2023년 3분기 당시의 역사적 실적 기록으로, 현재 2026년 실적 및 주가 전망에 그대로 대입해서는 안 됩니다.
과거 현대건설은 2023년 3분기 매출액 7.6조원, 영업이익 2,455억원을 기록하며 시장 컨센서스를 상회한 바 있습니다. 당시에도 사우디 Amiral 등 대형 수주가 호실적의 배경이었습니다.
2023.10.29 - [기업·산업 분석] - 현대건설 3분기 리뷰: 놀라운 실적과 투자 전망
📌 결론 및 최종 체크포인트
현대건설 2026년 2분기 실적의 본질은 '매출 감소'가 아니라 '영업이익의 질적 개선'에 있습니다.
주택 부문의 수익성 개선 덕분에 매출이 줄었음에도 영업이익은 20.6% 증가했으며, 상반기 신규수주 역시 22.8조원으로 순항 중입니다. 다만, 수주 금액이 곧바로 최종 이익을 보장하는 것은 아니므로 앞으로는 확보한 수주가 얼마나 안정적인 원가율로 매출에 반영되는지를 차분히 확인해야 합니다.
❓ 자주 묻는 질문 (FAQ)
Q. 2026년 2분기 현대건설 영업이익은 어땠나요?
매출은 전년 동기 대비 감소했으나, 영업이익은 2,618억원으로 전년 동기 대비 20.6% 증가하며 시장 컨센서스를 22.4% 상회했습니다.
Q. 상반기 신규수주 성려는 어떤가요?
상반기 신규수주는 22.8조원을 기록하여 연간 목표치(33.4조원)의 68.3%를 달성했습니다.
Q. 원전 및 SMR 사업이 당장 실적에 기여하나요?
원전·SMR 사업은 중장기 성장동력으로 기대를 모으고 있으나, 실제 계약 체결 및 본격적인 매출 인식까지는 단계별 진행 과정을 보수적으로 지켜봐야 합니다.
2026.07.11 - [재무·투자지표] - ROE란? 계산법부터 적정 수준·ROA·ROIC·PBR까지 한 번에 정리
본 포스팅은 제공된 실적 자료를 바탕으로 작성된 정보성 콘텐츠로 특정 종목의 매수·매도를 권유하지 않습니다. 투자의 최종 책임은 전적으로 본인에게 있습니다.
오늘 포스팅이 유익하셨나요? 😊
공감(♥) 버튼과 구독을 눌러주시면 더 알찬 재테크·투자 정보로 보답하겠습니다!
별도 코멘트가 없는 한 이미지는 모두 AI로 생성되었습니다.
* 본 블로그의 모든 글은 투자 권유가 아니며, 투자의 책임은 전적으로 본인에게 있습니다.
'기업·산업 분석' 카테고리의 다른 글
| 포스코홀딩스 주가 전망|인도 JSW 합작 제철소 600만톤 투자와 장기 성장성 (0) | 2026.09.16 |
|---|---|
| 에코프로 실적 전망 2026|흑자전환·2분기 실적·리튬·니켈·리사이클링 핵심 점검 (0) | 2026.09.16 |
| 현대차 주가 전망 2026|2분기 이익 감소에도 하반기 반등을 기대할 수 있는 조건 (0) | 2026.09.15 |
| 리벨리온 주가·IPO 전망|비상장 주가 없는 이유와 기업가치 3조4,000억원, 2027년 상장 핵심 변수 (0) | 2026.09.15 |
| 아주IB투자 주가 전망|스페이스X 관련주 넘어 실적까지 봐야 하는 이유 (0) | 2026.09.05 |


