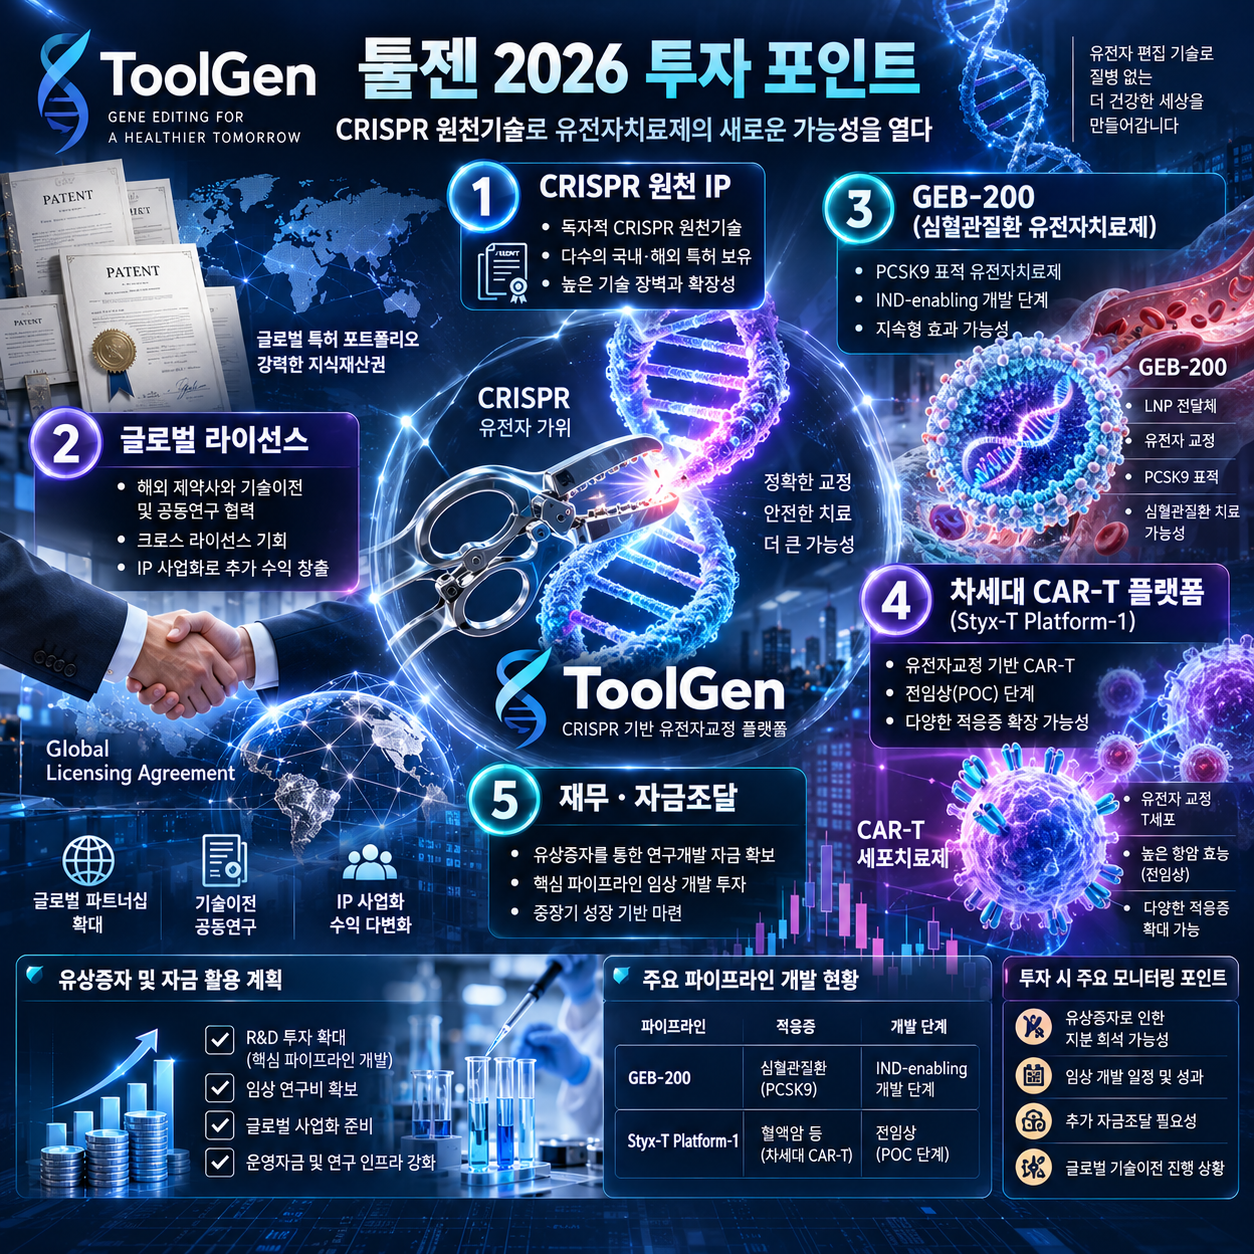
2023년 툴젠을 둘러싼 투자 포인트는 ‘세계 최초 유전자 가위 치료제’라는 뉴스와 함께 움직였습니다. 하지만 2026년의 툴젠을 같은 방식으로 바라보면 중요한 변화를 놓칠 수 있습니다.
현재 툴젠을 이해하는 핵심은 크게 세 가지입니다.
- CRISPR 유전자교정 원천기술과 특허 수익화
- GEB-200·CAR-T 등 차세대 파이프라인의 전임상 진행
- 2026년 유상증자와 지속되는 영업적자
특히 과거 글에서 주요 기대주로 언급했던 TGT-001은 현재 개발 보류 상태라는 점이 가장 큰 변화입니다. 따라서 이번 글에서는 과거의 기대감을 반복하기보다 2026년 공시와 FDA 자료를 기준으로 툴젠의 현재 사업 구조와 주가 변수를 다시 살펴보겠습니다.
1. 2026년 유전자 가위 시장, 무엇이 달라졌나?
1.1 카스거비 승인은 유전자교정 산업의 중요한 이정표
기존 글에서는 영국의 카스거비 허가를 유전자 가위 산업의 중요한 변곡점으로 설명했습니다. 이 부분 자체는 현재도 의미가 있습니다. 다만 2026년 기준으로는 훨씬 더 구체적인 사실을 확인해야 합니다.
미국 FDA는 Vertex Pharmaceuticals의 CASGEVY(성분명 exagamglogene autotemcel)를 겸상적혈구병과 수혈 의존성 베타 지중해빈혈 치료제로 승인했습니다. 2026년 7월에는 적응증이 기존 12세 이상에서 2세 이상으로 확대됐습니다.
즉, CRISPR/Cas9을 이용한 유전자교정 치료제가 실제 허가와 환자 치료 단계로 진입했다는 것은 산업 전체의 중요한 검증 사례입니다.
하지만 여기서 반드시 구분해야 할 부분이 있습니다. 카스거비는 툴젠의 치료제가 아닙니다. 따라서 카스거비의 판매 확대를 곧바로 툴젠의 실적 증가로 연결해서는 안 됩니다.
1.2 툴젠의 핵심은 치료제 하나보다 플랫폼과 특허
툴젠은 2012년 CRISPR/Cas9 유전자가위 개발에 성공한 이후 관련 원천기술과 응용기술의 특허를 확보해 왔습니다.
2025년 사업보고서 기준으로 툴젠은 CRISPR/Cas9 관련 원천특허를 11개국에 등록했고, 특허 등록 38건과 출원 36건을 기재하고 있습니다.
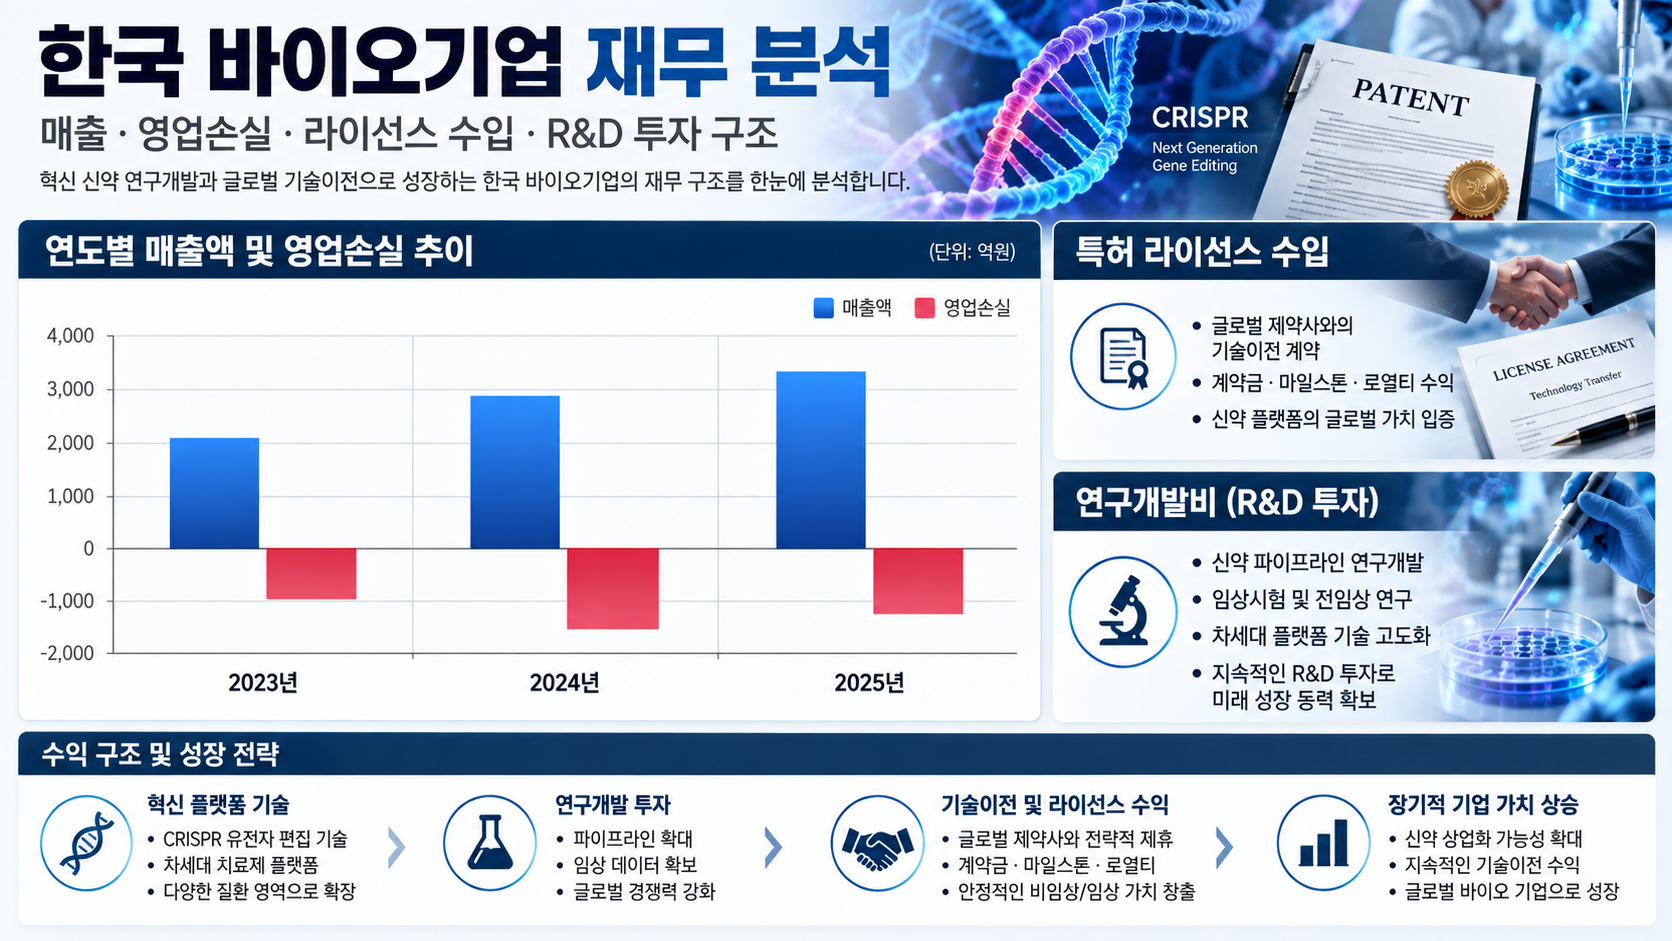
사업 구조에서도 중요한 특징이 있습니다. 2025년 매출 13.1억원 가운데 약 10.5억원이 특허수익화 사업의 라이선스 수입으로 구성됐습니다. 이는 툴젠을 일반적인 신약 개발 바이오기업만으로 보기보다 유전자교정 플랫폼과 지식재산권을 수익화하는 기업으로 봐야 하는 이유입니다.
| 구분 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 매출액 | 11.0억원 | 8.9억원 | 13.1억원 |
| 영업이익 | -170.9억원 | -218.0억원 | -232.9억원 |
| 특허 라이선스 수입 | 10.1억원 | 8.0억원 | 10.5억원 |
| R&D 비용 | 78.1억원 | 74.2억원 | 75.8억원 |
2. 툴젠 주가 전망의 핵심 변수는 특허·유상증자·실적
2.1 2026년 상반기 실적은 아직 부담이 크다
2026년 상반기 툴젠의 매출액은 약 8.8억원으로 전년 동기 대비 증가했지만, 영업손실은 약 114.9억원, 당기순손실은 약 112억원으로 집계됐습니다.
이 숫자가 의미하는 것은 단순합니다. 현재 툴젠의 기업가치는 일반 제조업처럼 현재 이익을 기준으로 평가하기 어렵고, 향후 특허 수익화와 기술이전, 파이프라인 성과가 실제 현금흐름으로 연결되는지가 중요하다는 것입니다.
2025년에도 R&D 비용은 약 75.8억원으로 매출액의 580% 수준이었습니다. 기술성장기업이라는 특성상 연구개발비가 매출을 크게 웃도는 구조가 지속되고 있다는 점은 투자자가 반드시 확인해야 합니다.
2.2 2026년 유상증자는 주가 분석에서 반드시 확인할 변수
2026년 툴젠은 777,000주 규모의 주주배정 후 실권주 일반공모 방식 유상증자를 진행했습니다.
초기 계획에서는 약 700억원 규모가 제시됐지만, 최종 발행가액은 25,050원으로 낮아졌고 최종 모집금액은 약 194.6억원으로 축소됐습니다. 납입일은 2026년 9월 28일이며 신주는 10월 12일 상장 예정입니다.
| 항목 | 2026년 유상증자 |
|---|---|
| 신주 발행주식수 | 777,000주 |
| 최종 발행가액 | 25,050원 |
| 최종 모집금액 | 약 194.6억원 |
| 납입일 | 2026년 9월 28일 |
| 신주 상장 예정일 | 2026년 10월 12일 |
| 증자 전 대비 신주 비율 | 약 8.6% |
따라서 유상증자를 무조건 호재 또는 악재로 단순화하기보다 두 가지를 함께 봐야 합니다. 회사 입장에서는 연구개발과 운영을 위한 자금을 확보할 수 있지만, 기존 주주 입장에서는 신주 발행에 따른 지분 희석과 향후 추가 자금조달 가능성을 함께 확인해야 합니다.
2025.09.08 - [기업·산업 분석] - 엘앤씨바이오 주가 – 오늘 급등한 이유와 향후 전망
3. 툴젠 CRISPR 특허 분쟁과 라이선스 사업
3.1 2026년 특허 이슈는 여전히 중요한 변수
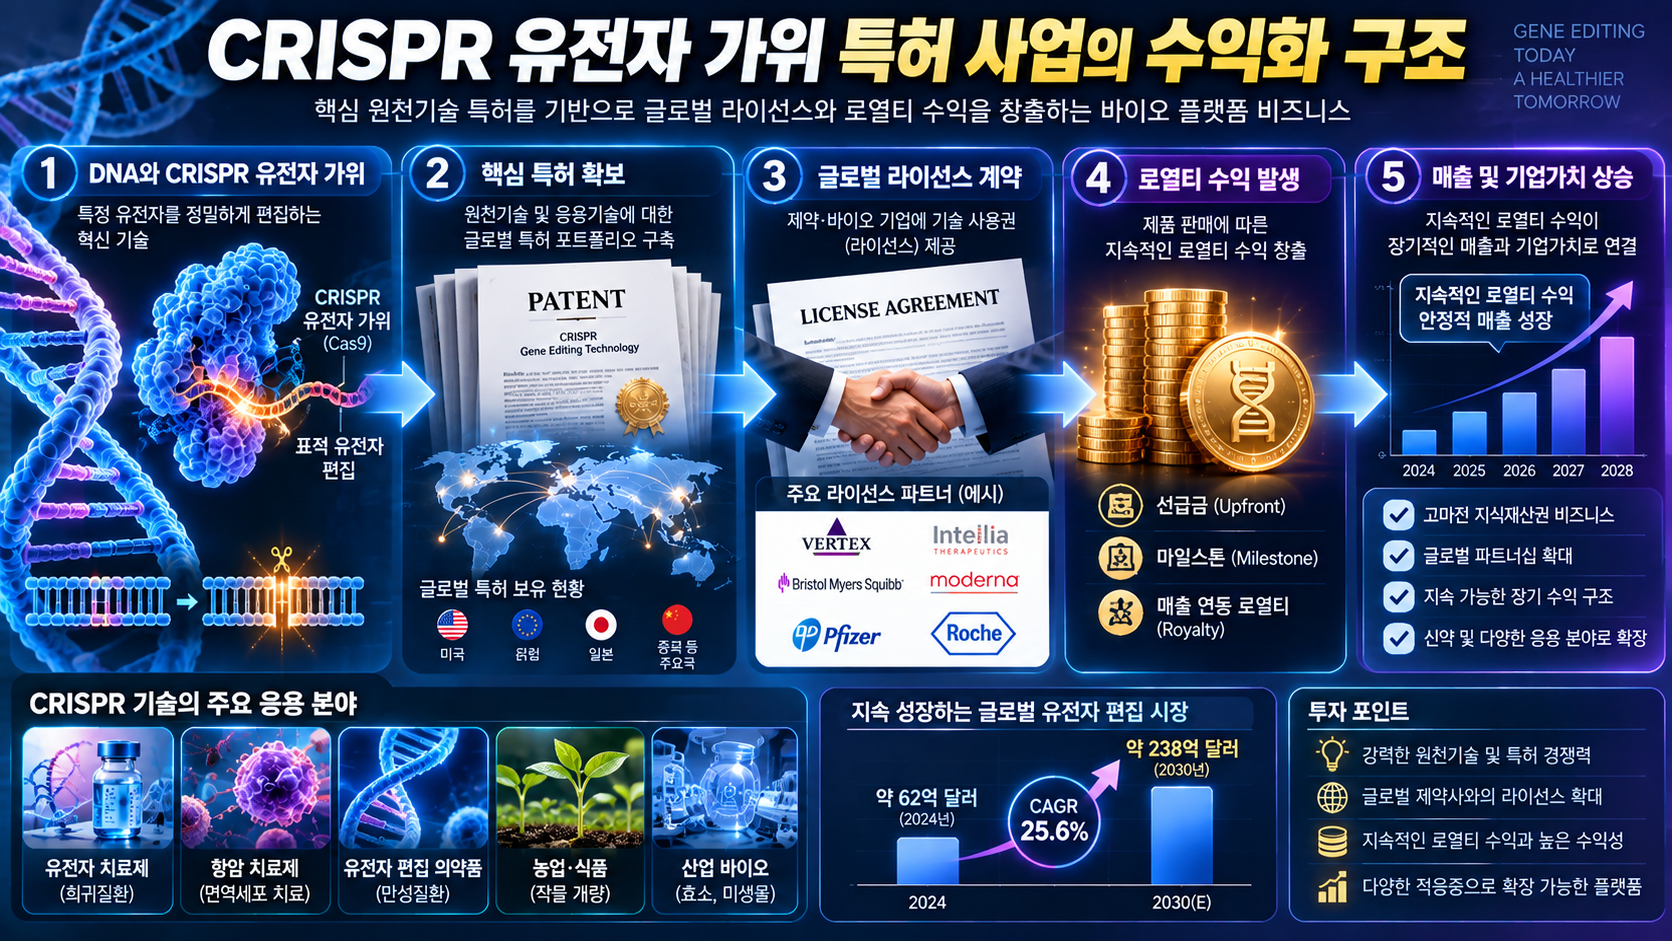
툴젠의 투자 포인트를 이야기하면서 특허를 빼놓기는 어렵습니다. 툴젠은 CRISPR/Cas9 관련 원천 및 응용 특허를 기반으로 라이선스 수익을 창출하는 구조를 갖고 있습니다.
특히 미국에서는 CRISPR/Cas9 기술의 선발명자를 둘러싼 특허 저촉심사가 장기간 이어지고 있습니다. 2026년 3월 미국 특허심판원(PTAB)은 CVC와 Broad 연구소 사이의 저촉심사와 관련해 Broad 측의 선발명을 재확인했습니다.
동시에 툴젠은 별도의 Priority Phase를 통해 자신의 특허 권리를 입증하는 절차를 진행하고 있습니다. 여기서 중요한 것은 특허 분쟁의 결과를 미리 단정해서는 안 된다는 점입니다.
투자자 입장에서는 특정 결과를 예상하기보다 특허 등록 국가, 라이선스 계약 발생 여부, 로열티 구조, 법률비용 등을 지속적으로 확인하는 것이 더 중요합니다.
3.2 특허 수익화 모델은 툴젠의 차별적인 사업 구조
2025년 사업보고서에서 툴젠은 특허수익화 사업이 전체 매출의 80% 이상을 차지한다고 설명하고 있습니다. 이는 회사의 매출이 제품 판매량보다 특허 계약과 기술사용료 발생 여부에 크게 영향을 받을 수 있다는 의미입니다.
따라서 툴젠 주가를 분석할 때는 단순히 “유전자 가위 시장이 커진다”는 전망보다 다음 질문이 중요합니다.
- 새로운 CRISPR 라이선스 계약이 실제 매출로 이어지는가?
- 경상기술료 또는 로열티 구조가 확대되는가?
- 특허의 적용 범위가 실제 상업적 제품으로 연결되는가?
- 특허 관련 법률비용과 R&D 비용을 감당할 자금이 충분한가?
4. 툴젠 신약 파이프라인|TGT-001보다 GEB-200·CAR-T에 주목
4.1 TGT-001은 과거와 현재를 구분해야 한다
기존 글에서 가장 큰 수정이 필요한 부분이 바로 TGT-001입니다.
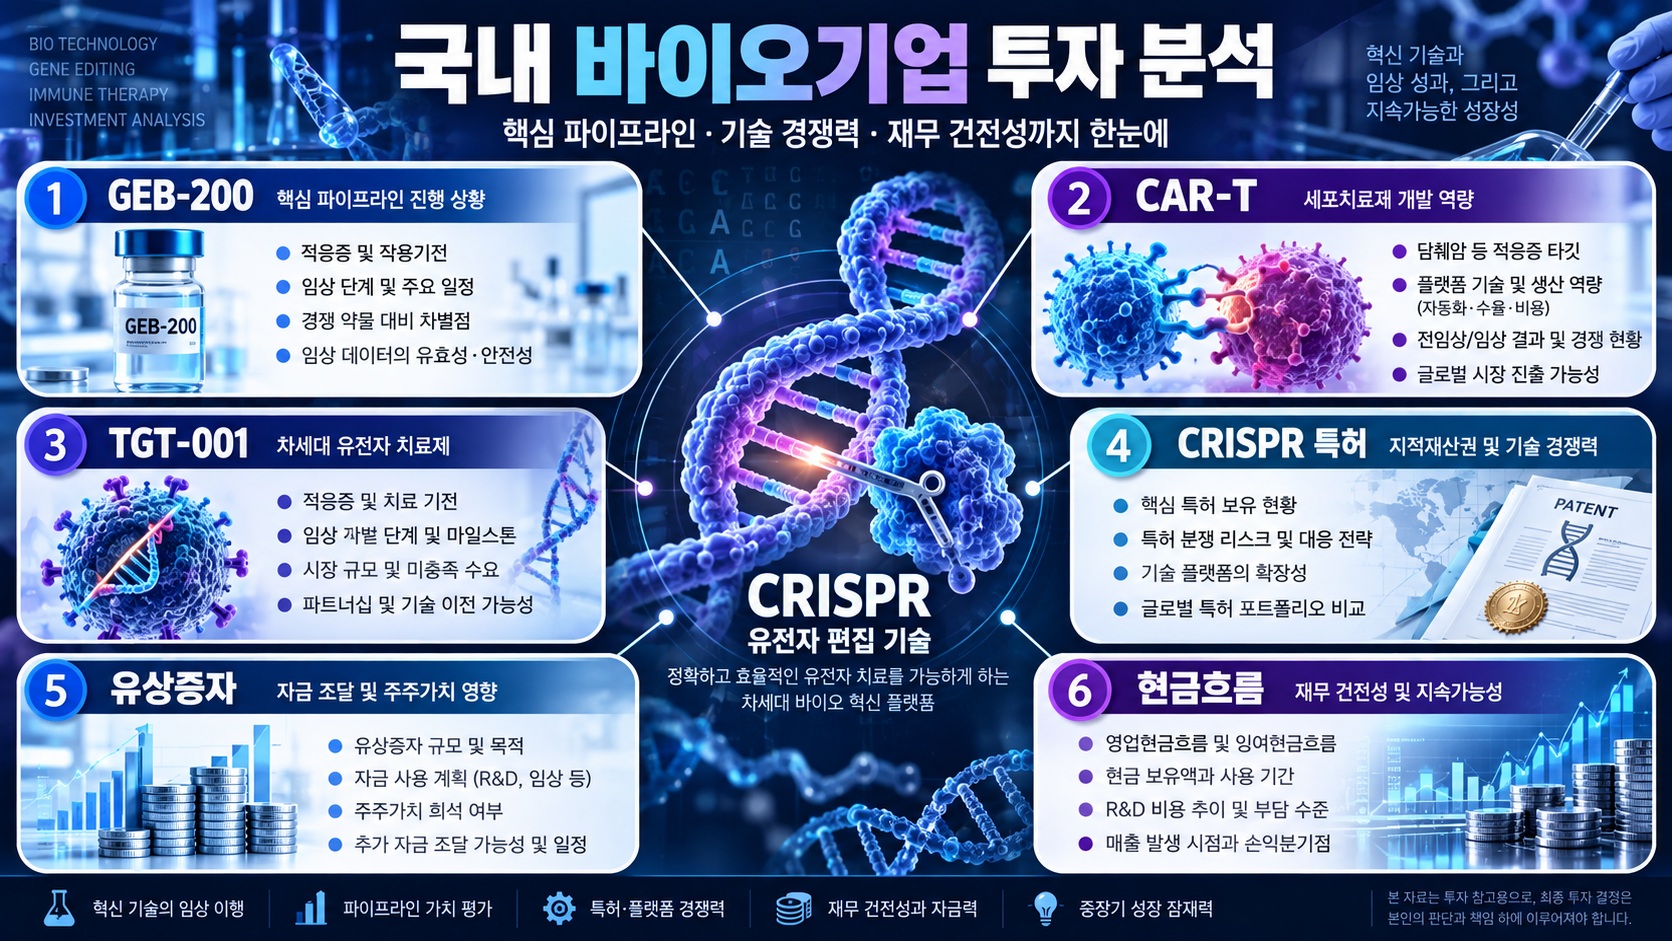
TGT-001은 샤르코-마리-투스병 1A형(CMT1A)을 대상으로 하는 유전자교정 치료제 후보물질이며, 2023년 미국 FDA로부터 희귀의약품 지정(ODD)을 받은 이력이 있습니다.
하지만 2026년 툴젠 분기보고서에서는 TGT-001의 현재 개발단계를 “개발 보류”로 명시하고 있습니다.
따라서 현재의 툴젠 주가 전망을 TGT-001의 임상 진입 기대만으로 설명하는 것은 적절하지 않습니다. 과거의 FDA 희귀의약품 지정은 기술적 이력으로 남아 있지만, 현재 투자자가 확인해야 하는 것은 실제 개발 재개 여부입니다.
4.2 GEB-200은 현재 확인해야 할 차세대 파이프라인
GEB-200은 Lp(a)를 표적으로 하는 체내 유전자교정 치료제 후보입니다. 툴젠은 CRISPR/Cas9과 LNP 전달체를 활용해 LPA 유전자를 직접 표적하는 접근법을 설명하고 있습니다.
2026년 보고서 기준으로 비임상 유효성 검증을 진행했고, CMC와 독성시험 및 규제기관 협의를 포함한 IND-enabling 과정을 진행 중입니다. 회사는 2026년 하반기부터 2027년 상반기 사이 미국 FDA IND 신청을 계획하고 있습니다.
이 계획이 실제 일정대로 진행되는지는 향후 툴젠의 기업가치를 판단하는 중요한 확인 포인트가 될 수 있습니다.
4.3 CAR-T 플랫폼도 새로운 관찰 대상
툴젠은 CRISPR/Cas9을 이용해 면역세포의 특정 유전자를 조절하는 CAR-T 관련 플랫폼도 개발하고 있습니다.
Styx-T Platform은 전임상 단계에서 연구가 진행되고 있으며, 툴젠은 2026년 하반기 IND 제출을 목표로 하는 계획을 제시했습니다. 또한 고형암의 종양미세환경을 극복하기 위한 Armored CAR-T 기술도 전임상 연구가 진행되고 있습니다.
| 파이프라인 | 적응증 | 2026년 확인 단계 | 주요 체크포인트 |
|---|---|---|---|
| GEB-200 | ASCVD·고 Lp(a) | 전임상·IND 준비 | FDA IND 신청 일정 |
| Styx-T | 암 | 전임상 | IND 및 임상 진입 |
| Armored CAR-T | 고형암 | 전임상 연구 | 전임상 완료 및 기술이전 |
| TGT-001 | CMT1A | 개발 보류 | 개발 재개 여부 |
5. 2026년 툴젠 주가 전망|투자자가 확인할 5가지
현재 툴젠 주가를 분석할 때는 특정 목표주가를 정하기보다 기업가치를 움직일 수 있는 확인 변수를 순서대로 보는 것이 더 중요합니다.
① 유상증자 이후 주식 수 증가
777,000주의 신주가 발행되면서 기존 주식 대비 약 8.6%의 신규 주식이 추가됩니다. 신주 상장 이후 실제 유통주식 수 변화와 거래량을 확인할 필요가 있습니다.
② 특허 라이선스 수익의 증가 여부
현재 툴젠 매출에서 특허수익화 사업의 비중이 높기 때문에 신규 라이선스 계약과 로열티 발생 여부가 실적 변동에 직접적인 영향을 줄 수 있습니다.
③ GEB-200의 IND 진행
현재 파이프라인 가운데 투자자가 확인하기 쉬운 이벤트 중 하나는 GEB-200의 미국 FDA IND 신청 여부입니다. 실제 신청과 규제기관 대응은 단순 연구개발 발표보다 훨씬 중요한 이벤트가 될 수 있습니다.
④ CAR-T 플랫폼의 임상 진입
Styx-T 및 Armored CAR-T 관련 연구가 실제 IND와 임상시험 단계로 이동하는지 확인해야 합니다. 전임상 연구 결과와 임상 진입은 기업가치에 미치는 의미가 다르기 때문입니다.
⑤ 현금흐름과 추가 자금조달
툴젠은 연구개발비가 매출보다 훨씬 큰 구조를 유지하고 있습니다. 따라서 앞으로도 R&D와 특허 관련 비용을 어떻게 조달할 것인지가 중요한 재무 변수입니다.
2025.08.28 - [기업·산업 분석] - 현대바이오 주가 상승 – 제프티 기대와 JBP 호재 결합
6. 툴젠 주가 전망을 볼 때 주의해야 할 리스크
툴젠은 일반적인 실적 성장주와 투자 방식이 다릅니다. 매출 규모에 비해 R&D 비용이 크고, 특허 라이선스 계약에 따라 매출 변동성이 커질 수 있습니다.
또한 임상 단계가 아닌 전임상 단계의 파이프라인이 많기 때문에 연구 결과가 실제 임상 성공이나 상업적 매출로 이어진다고 단정할 수 없습니다.
특허 역시 마찬가지입니다. 특허 등록과 특허 분쟁의 결과는 기업가치에 영향을 줄 수 있지만, 특정 분쟁의 결과를 미리 확정해서 해석해서는 안 됩니다.
마지막으로 유상증자 이후 추가적인 자금조달 가능성도 계속 확인할 필요가 있습니다. 연구개발 기업에서 자금조달은 단순한 재무 이벤트가 아니라 향후 연구개발 속도와 연결될 수 있기 때문입니다.
2025.09.08 - [기업·산업 분석] - 엘앤씨바이오 주가 – 오늘 급등한 이유와 향후 전망
7. 결론|2026년 툴젠 주가 전망의 핵심
2026년 툴젠을 바라볼 때 가장 중요한 변화는 과거의 ‘유전자 가위 테마’에서 벗어나 특허 수익화 + 신규 파이프라인 + 자금조달이라는 세 가지 축으로 분석해야 한다는 점입니다.
첫째, 툴젠의 매출은 현재 특허 라이선스 사업 의존도가 높습니다.
둘째, TGT-001은 현재 개발 보류 상태이므로 과거의 FDA 희귀의약품 지정만으로 현재의 신약 모멘텀을 설명해서는 안 됩니다.
셋째, GEB-200과 CAR-T 계열 파이프라인이 향후 실제 IND와 임상 단계로 이동하는지가 중요한 확인 포인트입니다.
넷째, 2026년 유상증자로 약 194.6억원의 자금을 확보하는 과정이 마무리되고 있어 신주 상장 이후 주식 수와 주가 흐름도 함께 확인해야 합니다.
결국 툴젠 주가 전망의 핵심은 단순히 “유전자 가위 시장이 성장하는가”가 아닙니다. 그 시장 성장에서 툴젠이 특허·라이선스·신약 파이프라인을 통해 실제 현금흐름을 만들어낼 수 있는가가 핵심입니다.
자주 묻는 질문 FAQ
Q1. 툴젠 주가 전망에서 가장 중요한 변수는 무엇인가요?
특허 라이선스 수익 확대, GEB-200의 FDA IND 진행, CAR-T 파이프라인의 임상 진입, 유상증자 이후 자금흐름과 주식 수 변화 등을 함께 확인하는 것이 중요합니다.
Q2. TGT-001은 현재 임상시험을 진행하고 있나요?
2026년 툴젠 분기보고서 기준 TGT-001의 개발 계획은 ‘개발 보류’로 기재되어 있습니다. 따라서 과거의 FDA 희귀의약품 지정 이력과 현재 개발 상태를 구분해서 확인해야 합니다.
Q3. 카스거비 승인으로 툴젠의 매출도 증가하나요?
카스거비는 Vertex Pharmaceuticals의 제품입니다. 따라서 카스거비의 FDA 승인 및 적응증 확대 자체를 툴젠의 직접적인 매출 증가로 해석해서는 안 됩니다. 툴젠의 직접적인 투자 포인트는 자체 특허 수익화와 라이선스 계약, 자체 파이프라인의 개발 진행 상황입니다.
자료 기준: 툴젠 사업보고서·분기보고서 및 유상증자 관련 공시, 한국거래소 공시자료, 미국 FDA 공개자료, 툴젠 공식 공지자료를 기준으로 작성했습니다.
※ 본 포스팅은 매수 및 매도 추천이 아니며, 투자의 모든 책임은 투자자 본인에게 있습니다.
오늘 포스팅이 유익하셨나요? 😊
공감(♥) 버튼과 구독을 눌러주시면 더 알찬 재테크·투자 정보로 보답하겠습니다!
별도 코멘트가 없는 한 이미지는 모두 AI 로 생성되었습니다.
* 본 블로그의 모든 글은 투자 권유가 아니며, 투자의 책임은 전적으로 본인에게 있습니다.
※ 이 글에는 제휴 마케팅 링크가 포함될 수 있으며, 이를 통해 일정한 경제적 대가를 받을 수 있습니다.
'기업·산업 분석' 카테고리의 다른 글
| 현대비앤지스틸 실적 2026|매출 감소 끝나나? 영업이익 회복의 핵심 (0) | 2026.09.29 |
|---|---|
| 로봇의 보도 통행, 현실이 된다면? (0) | 2026.09.29 |
| 에스앤에스텍 주가 전망 2026|EUV·중국 반도체 실적 핵심 (0) | 2026.09.28 |
| 한미약품 실적 전망 2026|제넨텍 3.2조 기술수출·비만 신약 (0) | 2026.09.28 |
| 마이크로소프트 vs 애플 AI 경쟁 승자는? 2026년 실적 및 전략 비교 (0) | 2026.09.28 |


